A bankszámla díjemelés 2026 nyarán ismét az egyik központi téma lett: július 1-jétől hét magyar nagybank emelte a számlavezetési és tranzakciós díjait. A legtöbb intézménynél 4,4% az emelés, a CIB Bank ügyfelei viszont akár 8,2-8,3%-os, az UniCredit ügyfelei a júniusi díjakhoz képest kb. 8,2%-os, az MBH ügyfelei pedig 8,1%-os ugrást is megérezhetnek (az MBH-nál a változás július 31-től lépett életbe). A Gránit és a Magnet az új csomagjainál nem jelentett be júliusi díjemelést. Mindjárt megmutatjuk, melyik banknál pontosan mennyivel nőttek a költségek és miért éri meg most átgondolnod, hogy maradsz-e vagy váltasz.
📌 Gyors összefoglaló
- Mikor: 2026. július 1-jétől (az MBH-nál július 31-től)
- Mennyi: +4,4% a legtöbb banknál, a CIB-nél +8,2-8,3%, az UniCreditnél kb. +8,2%, az MBH-nál +8,1%
- Kit érint: CIB, Erste, K&H, OTP, Raiffeisen, UniCredit, MBH
- Kit nem: Gránit, Magnet (az új csomagoknál, 2026.06.03-i állapot)
- Érintett díjak: számlavezetés, kártya, SMS, utalások, ATM-felvétel
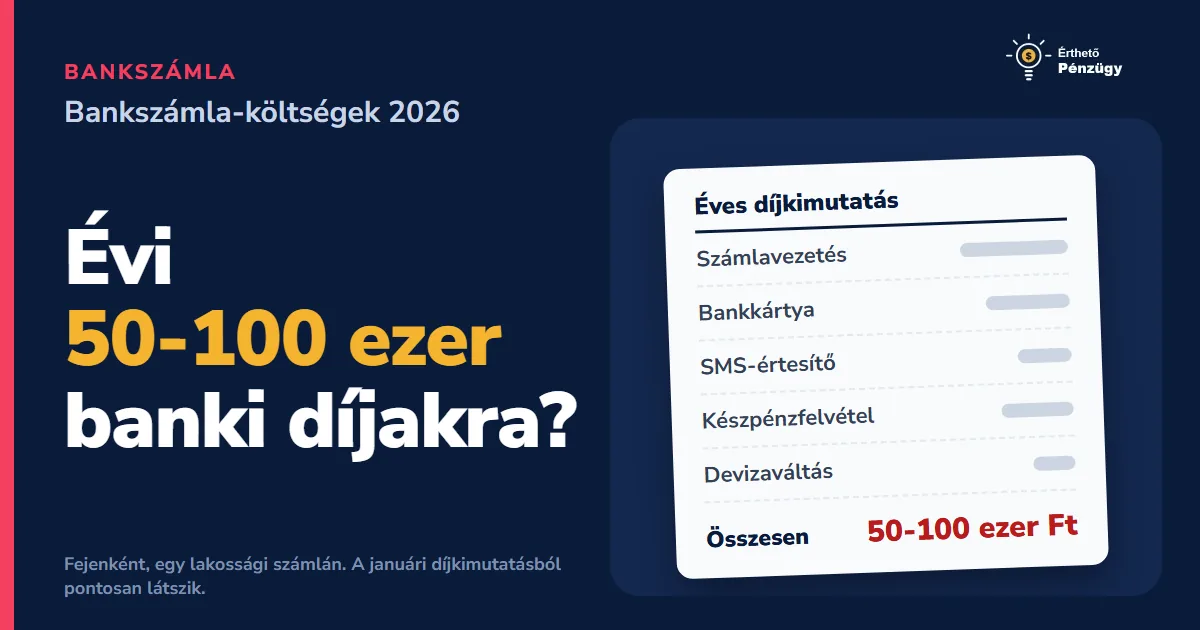
- Miért számít: a díjemelés egy már így is jelentős, egy főre jutó évi 50-100 ezer Ft-os bankköltségre rakódik rá és évről évre megismétlődik
2027-től olcsóbb lehet a kisebb utalás, a nagyon nagy viszont drágulhat.
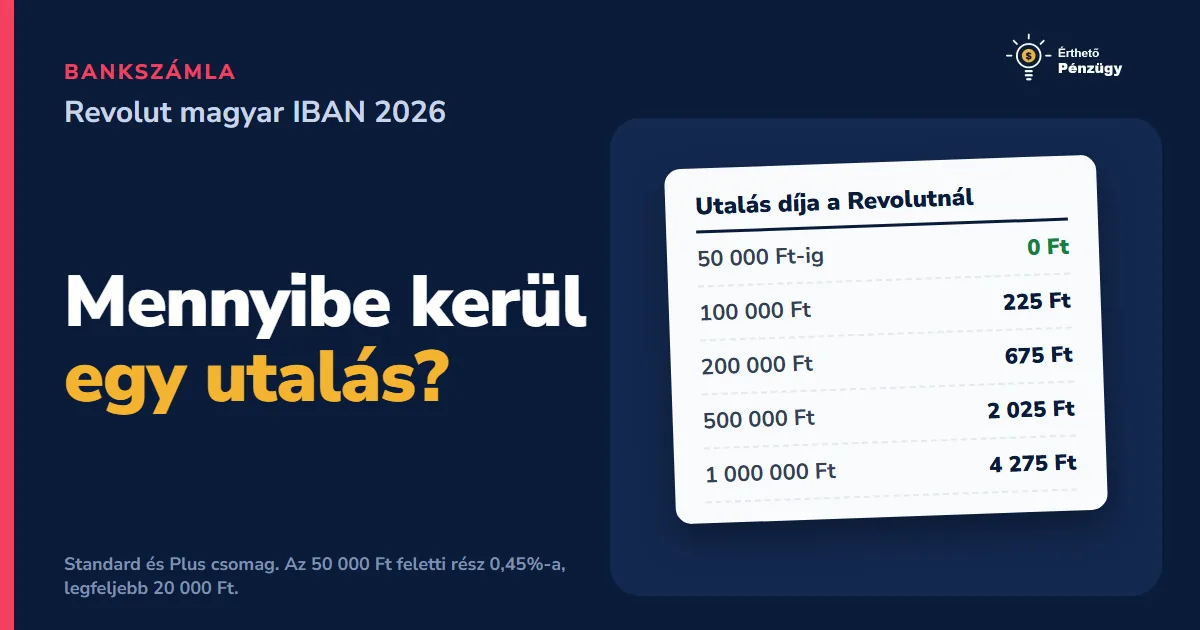
A pénzügyminiszter október 22-én bejelentette, hogy 2027 januárjától a magánszemélyek átutalásainál az illetékmentes határ 50 000 forintról 150 000 forintra nő. Ma egy 100 000 forintos utalásnál az 50 000 forint feletti rész után 0,45% tranzakciós illeték jár, ez 225 forint. Az új határral erre nem lenne illeték. Az utalásonkénti felső határ viszont 20 000 forintról 30 000 forintra emelkedik, így a több millió forintos utalások drágulhatnak. Ez még csak bejelentés: a parlament nem fogadta el, a részletes szabályok sem ismertek.
Az illetéket a bank fizeti, de a díjaiba beépíti. Hogy nálad olcsóbbak lesznek-e a kisebb utalások, az a bankod 2027-es hirdetményén múlik. Ha megjelenik, ebben a részben frissítjük.
Az emelések életbe léptek, az MBH pedig novemberben újabb lépcsőt indít.
A bankok hirdetményei szerint a júliusi emelések július 1-jén léptek életbe, az MBH-nál számlaszámtól függően július 31-én vagy augusztus 1-jén. Az UniCreditnél július 1-jén a 2025-ös díjszinten tartó önkéntes kedvezmény is lejárt, ezért ott a júniusi díjakhoz képest kb. 8,2% lett a drágulás. A Magnet a most értékesített csomagjainál nem emelt díjat, de július 1-jén lejárt az Alapszámla2 0 forintos havidíj-akciója, a már nem értékesített csomagjainál pedig emelt.
Ami még jön: az MBH a májusban nem emelt díjtételeit is megemeli a 2024-es és a 2025-ös infláció mértékével (együtt kb. 8,3%, a termékmodernizációs számláknál 4,4%), számlaszámtól függően október 31-től vagy november 1-jétől. Ha MBH-s vagy, most érdemes átnézni a díjkimutatásodat, ebben egy díjmentes konzultáción segítünk. Ha újabb emelés jön, ebben a részben frissítjük.
Bankszámla díjemelés 2026 júliusában: mi történik pontosan?
A magyar bankok a hitelintézeti törvény szerint évente egyszer emelhetnek díjat, az előző évi KSH-inflációval. 2025-ben a legtöbb bank önként vállalt díjstopot, vagyis nem érvényesítette az akkori 3,7%-os indexálást. Most viszont sehol nincs ilyen önkéntes vállalás és a CIB azt is bejelentette, hogy a 2024-es elmaradt emelést és a 2025-ös 4,4%-ot egyszerre érvényesíti. Hasonló a helyzet az MBH-nál is, ahol az emelés 8,1%-os és 2026. július 31-től lépett életbe.
Ha júniusban kaptál a bankodtól levelet a kondíciós lista módosításáról, az pont erre vonatkozik. Sokan elsiklanak felette és észre sem veszik, hogy júliustól többet fizetnek. Az inflációs alapok így néznek ki:
- 2025-ös KSH éves infláció: 4,4%. Ez az alap-emelés mértéke a legtöbb banknál.
- 2024-es éves infláció: 3,7%. Egyes bankok ezt is most hozzák be.
💡 Jó tudni: a díjemelést a banknak legalább két hónappal előtte közölnie kell. Ha a tavaszi értesítőt nem olvastad el alaposan, most a legjobb idő rákeresni a bankod weboldalán az aktuális kondíciós listára.
Bankonkénti emelés: pontos lista (2026.06.03-i állapot)
| Bank | Emelés mértéke | Megjegyzés |
|---|---|---|
| CIB Bank | +8,2-8,3% | Két év inflációja egyszerre (2024 + 2025), a 2025-ös díjstopot kompenzálva |
| MBH Bank | +8,1% | 2026.07.31-08.01-től; az „MBH Megújulás Plusz” csomagoknál csak +4,4%. Az MBH Alapszámla havidíj-mentessége megszűnt (új havidíj 1 454 Ft) |
| Erste Bank | +4,4% | Számlavezetés, bankkártya, SMS, alap-csomagokon érintett |
| K&H Bank | +4,4% | Április 1-jén bejelentve, akció miatt júliustól lépett életbe |
| OTP Bank | +4,4% | Néhány tételnél elmarad, egyes kedvezmények meghosszabbítva |
| Raiffeisen Bank | +4,4% | Automata inflációs indexálás minden tételre |
| UniCredit Bank | kb. +8,2% | Július 1-jén lejárt a 2025-ös díjszinten tartó kedvezmény, így a 2024-es és a 2025-ös emelés egyszerre lépett életbe (a júniusi díjakhoz képest) |
| Gránit Bank | nincs emelés | 2026.06.03-án nincs bejelentett emelés (az új csomagokon) |
| Magnet Bank | nincs emelés | 2026.06.03-án nincs bejelentett emelés (az új csomagokon) |
Fontos: ezek az adatok a 2026.06.03-i banki bejelentések alapján rögzítettek. A bankok bármikor módosíthatják álláspontjukat, ezért aláírás vagy bankváltás előtt mindig ellenőrizd a legfrissebb kondíciós listát a bankod weboldalán.
Mely díjak emelkedtek?
Az emelések elsősorban ezeket a díjtételeket érintették:
- Számlavezetési díj. Havi alapdíj, az érintett ügyfelek többségénél a legnagyobb tétel.
- Bankkártya éves díj.
- SMS értesítés.
- Forint átutalás.
- Csoportos beszedés.
- Készpénzfelvétel ATM-ből.
Miért érdemes most odafigyelni? Nem maga az egyszeri emelés a lényeg, hanem hogy mire rakódik rá. Egy átlagos számlatulajdonos már most jellemzően évi 50-100 ezer forintot fizet banki díjakra (háztartási szinten 100-150 ezret), sokszor anélkül, hogy tisztában lenne vele, aktív használat mellett pedig ennél is jóval többet. Az éves indexálás erre az összegre jön rá, méghozzá nem egyszer, hanem minden évben újra. Vagyis ugyanazért a szolgáltatásért évről évre csendben többet fizetsz és pár év alatt ez tetemes, máshová is elkölthető pénz, amit ott hagysz a bankban.
Mit tehetsz?
Az emelés ellen direkt módon nem tudsz tiltakozni, de három dolgot meg tudsz tenni: csökkented a használatot, váltasz csomagot, vagy váltasz bankot. Most átvesszük lépésről lépésre.
1. Nézd át az éves díjkimutatást
Minden magyar bank köteles január 31-ig elküldeni az előző évi egyéni díjkimutatást. Ez egyetlen PDF, ami pontosan megmutatja, mire fizettél éves szinten: számlavezetés, SMS, kártya, utalások, felvételek. Ha még nem nézted át, ezzel kezdd. Sokszor kiderül, hogy SMS-re vagy felesleges felvételekre megy a pénz nagyobb része, amit egyszerű beállításokkal le lehet csökkenteni. A részletes módszertant a díjkimutatás-elemző útmutatónkban megtalálod.
2. Számold ki, mennyit fizetsz valójában
A módszer egyszerű és nem az emelésre, hanem a teljes képre világít rá. Vedd elő a tavalyi díjkimutatás éves végösszegét: már önmagában ez az az összeg, amit évente a bankolásért fizetsz. A legtöbb embert nem az emelés, hanem maga az alapösszeg szokta meglepni.
💡 Nem az emelés mértékén múlik, hogy megéri-e váltani. Az igazi kérdés nem az, hogy idén pár százalékkal többe kerül, hanem hogy egyáltalán miért fizetsz a számládért. Ha találsz egy teljesen díjmentes alternatívát (több banknál van ilyen lehetőség), akkor nem csak az emelést úszod meg, hanem a teljes éves számlaköltségedet megspórolod, méghozzá minden évben. Pár év alatt ez könnyen több százezer forint, amit másra fordíthatsz.
3. Hasonlítsd össze a díjmentes számlákat
2026-ban Magyarországon több ténylegesen díjmentes alapszámla létezik. Ezek jellemzően kis feltételekkel díjmentesek (például minimum havi 1 kártyás vásárlás, vagy havi rendszeres jövedelem érkezése a számlára) és a fő tranzakciók (utalás, kártyahasználat, SMS) díjmentesek.
Nem írunk konkrét banki ajánlatot, mert minden helyzet más és a feltételek bonyolultak: egy szabadúszó vállalkozó mást keres, mint egy nyugdíjas, aki csak SMS-t szeretne kapni a nyugdíj érkezéséről. A tényleges választáshoz érdemes átnézni a saját éves díjkimutatásodat és a havi forgalmaidat, vagy konzultálni egy tanácsadóval, aki nem egyetlen bank termékét adja el, hanem a te helyzetedhez illeszti az ajánlatot (akár olyan partneri konstrukciókat is, amik nem érhetők el partneri kapcsolatok nélkül).
4. Revolut és magyar bank kombináció
Ha rendszeresen váltasz devizát vagy külföldön vásárolsz, a Revolut és egy díjmentes magyar bank kombinációja sokak számára a legjobb választás. A magyar bank a bér fogadására és a belföldi utalásokra való, a Revolut a deviza-tranzakciókra és külföldi fizetésekre. A Revolut 2026 májusától elkezdte kiosztani a magyar IBAN számokat és új díjszabást is bevezetett. Ennek részleteit a Revolut magyar IBAN cikkünkben mutatjuk be.
Oké, váltani akarok, de hol nyissak számlát?
Itt szándékosan nem írjuk le, hogy melyik banknál érdemes számlát nyitnod. Két okból: egyrészt a kondíciók és számlacsomagok gyorsan változnak (akik most nem emeltek, holnap emelhetnek), másrészt egyik publikus csomag sem feltétlenül a jó választás a te konkrét helyzetedre. A havi forgalmaid, a deviza-igényed, a kártyahasználati szokásaid mind befolyásolják, hogy melyik konstrukcióval jársz a legjobban.
Mit jelent ez neked személyesen?
A lényeg nem az egyszeri emelés, hanem hogy a legtöbben éveken át, automatikusan fizetnek a bankolásért, gyakran évi 50-100 ezer forintot, ugyanazért a szolgáltatásért. Az emelés ezt évről évre csak tovább növeli. A jó hír, hogy van mit tenni:
- Aktív felhasználó vagy (heti 5+ utalás, kártyahasználat naponta). Egyértelműen érdemes átnézned a helyzetedet. A megtakarítás egy év alatt akár 50 000 és 100 000 Ft között lehet.
- Évi 10 000 Ft alatt fizetsz a számládért. Itt is van értelme váltani. Ha találsz egy díjmentes csomagot, a teljes éves költséget megspórolod és az évenkénti emelést is. 10 év alatt 100 000 Ft.
- Vegyes felhasználó vagy (deviza és forint, külföldi vásárlás). A Revolut és egy díjmentes magyar bank kombinációja a leggyakoribb optimális választás.
Kapcsolódó cikkek
- Bankszámla költségek áttekintése 2026: hogyan spórolj évente 50-100 ezer Ft-ot
- Revolut magyar IBAN 2026: új díjak, megéri-e még?
Források: az adatok a magyar bankok 2026 májusi-júniusi hivatalos kondíciós-lista bejelentésein alapulnak, kiegészítve a KSH 2025-ös éves inflációs adataival (4,4%) és az MNB fogyasztóvédelmi tájékoztatójával. Az átállás technikai menetéről részletesebb információ az MNB számlaváltási szolgáltatás oldalán található.
A díjemelés ellen nem a morgás véd, hanem a váltás. A teljes költséglebontást a bankszámla-költségek cikkben találod, ha pedig a saját kivonatodra vagy kíváncsi, egy díjmentes konzultáción tételesen kiértékeljük.