A vésztartalék az a pénz, amihez akkor nyúlsz, ha valami váratlan történik: elromlik az autó, beázik a tető vagy kiesik egy fizetés. Ha nincs, ezek a helyzetek hitelkártyán, folyószámlahitelen vagy személyi kölcsönön végződnek. Az Eurostat 2025-ös felmérése szerint a magyar lakosság 30,5%-a él olyan háztartásban, amely nem tudna saját pénzből kifizetni egy nagyobb váratlan kiadást. Az egyszülős családoknál ez az arány 47,6%.
Ebben a cikkben végigmegyünk rajta, mekkora tartalék kell a te helyzetedben, mit számolj bele, hol tartsd, hogy gyorsan elérd és ne veszítsen az értékéből, mennyi idő alatt gyűlik össze és mi a sorrend a hitelek és a hosszú távú megtakarítás között.
Mi a vésztartalék és mire való?
A vésztartalék a háztartás biztonsági párnája: gyorsan elérhető pénz, amit csak valódi vészhelyzetben használsz. Két dologra való:
- váratlan, nem halasztható kiadásra: autójavítás, elromlott hűtő vagy mosógép, sürgős lakásjavítás, egy váratlan orvosi kezelés,
- kieső jövedelem pótlására: ha elveszíted az állásodat, hosszabb ideig beteg vagy, vagy a vállalkozásodban elmarad a bevétel.
A tervezhető kiadás nem vészhelyzet. A karácsony, a nyaralás, az évente esedékes biztosítási díj vagy az autócsere előre látható, ezekre külön célszámlán érdemes gyűjteni. Ha ezeket is a tartalékból fizeted, éppen akkor nem lesz meg, amikor tényleg kellene.
Mekkora legyen a vésztartalék?
Az ökölszabály a 3-6 havi kiadás. A kiadásaiddal számolj, a fizetésed most nem számít: bajban az a kérdés, mennyi pénz kell a hónap végéig, a nem szükséges költéseket pedig ilyenkor úgyis visszafogod. Hogy a sáv melyik végére van szükséged, azt a helyzeted dönti el:
| Helyzet | Javasolt tartalék |
|---|---|
| Kétkeresős háztartás, mindkettőtöknek stabil munkahelye van | 3-6 havi kiadás |
| Egy keresős háztartás: egyedül élsz, egykeresős család vagy egyedülálló szülő vagy | 6 havi kiadás |
| Idősebb munkavállaló vagy szűk szakma, ahol hosszabb lehet az álláskeresés | 6 havi kiadás vagy több |
| Egyéni vállalkozó, szabadúszó, jutalékos vagy szezonális jövedelem | 6-12 havi kiadás |
Egy példa: egy kétkeresős, kétgyerekes családnál a lakhatás (törlesztő vagy albérlet) 180 000, a rezsi 60 000, az élelmiszer és a háztartás 160 000, a közlekedés 50 000, a biztosítások és egyéb fix tételek 30 000 forintot visznek el havonta. Ez együtt 480 000 Ft. A 3 havi tartalék így 1 440 000 Ft, a 6 havi 2 880 000 Ft.
Ennél többet viszont nem érdemes tartalékként tartani. A 6 havi (vállalkozónál 12 havi) kiadáson felüli pénz már hosszabb távú célra való: ott dolgozhat helyetted, a tartalékban csak az infláció koptatja.
Miért éppen 3 hónap a minimum? Mert ha baj van, az állami ellátás csak a jövedelmed egy részét pótolja, azt is csak egy ideig:
A különbözetet a családnak kell kipótolnia. Ha pedig 90 nap alatt nem találsz új munkát, onnantól a járadék is megszűnik. A 3 havi tartalék ezt az első, legbizonytalanabb időszakot fedezi.
Hogyan számold ki a havi kiadásodat?
A legpontosabb, ha az elmúlt három hónap bankszámlakivonatát nézed végig. Ezeket számold bele:
- lakhatás: lakáshitel-törlesztő vagy albérlet, közös költség,
- rezsi: áram, gáz, víz, internet, telefon,
- élelmiszer és háztartás,
- közlekedés: bérlet vagy üzemanyag, az autó fenntartása,
- minden törlesztő: személyi kölcsön, áruhitel, hitelkártya,
- biztosítások és fix díjak: lakásbiztosítás, életbiztosítás, kötelező, a gyerekek iskolai és különórás költségei.
Amiről bajban le tudsz mondani (étterem, az előfizetések egy része, nyaralás), azt nem kell beleszámolnod.
Hol tartsd a vésztartalékot?
Három feltétel van: gyorsan hozzá kell férned, az értéke nem ingadozhat és ne legyen ott, ahonnan a mindennapi költést intézed. Ha a tartalék a folyószámládon ül, előbb-utóbb elfogy a hétköznapokban.
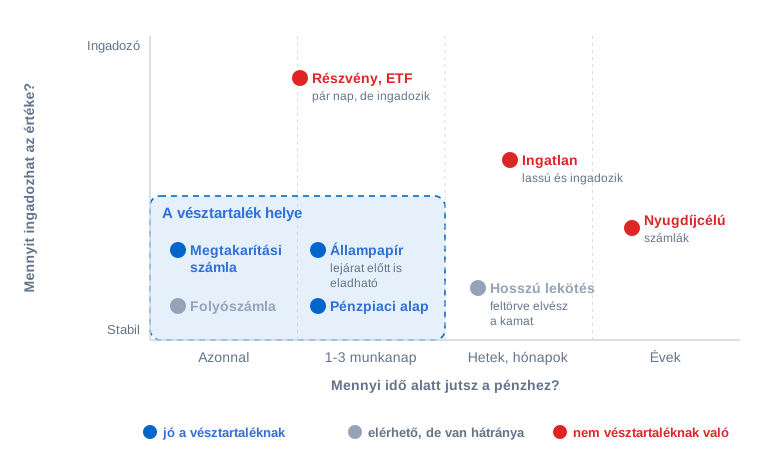
A gyakorlatban két réteggel működik jól:
Megtakarítási számla, betét
A kamatából 28% adót vonnak le: 15% SZJA-t és 13% szociális hozzájárulási adót. A betéteket az Országos Betétbiztosítási Alap betétesenként és bankonként legfeljebb 100 000 eurónak megfelelő forintösszegig védi, a kártalanítást 7 munkanapon belül fizeti ki. Lekötött betétnél nézd meg, mi történik, ha lejárat előtt feltöröd: sok banknál ilyenkor elvész a kamat. A lekötés nélküli megtakarítási számlák kamatában is nagy a különbség a bankok között, ezt érdemes összevetni.
Az első réteget egy másik banknál is tarthatod, mint ahová a fizetésed érkezik. Így egy kártyaletiltás vagy a főbankod üzemzavara idején is hozzáférsz a pénzhez, a forintátutalás pedig ma már 20 millió forintig a nap 24 órájában, legfeljebb 5 másodperc alatt megérkezik.
Állampapír
A lakossági állampapírok kamata adómentes. Lejárat előtt is pénzzé teheted őket: a forgalmazók napi árfolyamon visszavásárolják, a Magyar Állampapír Plusznál pedig évente egyszer, a kamatfizetés utáni 5 munkanapban névértéken, a felhalmozott kamattal együtt. A postán kapható Kincstári Takarékjegy bármikor visszaváltható, de az első három hónapban nem kamatozik, utána lépcsőzetesen nő a kamata.
Rövid távra ott a Diszkont Kincstárjegy (DKJ) is, 3, 6 vagy 12 hónapos futamidővel. Ez kicsit másképp működik, mint a többi állampapír:
- A névérték az az összeg, amit az állam a lejárat napján kifizet neked. A DKJ-nál ez darabonként 10 000 forint.
- Nem kamatozik: a futamidő alatt nem kapsz kamatot. Ehelyett a papírt a névértékénél olcsóbban veszed meg, lejáratkor pedig a teljes névértéket kapod vissza. A kettő különbsége a hozamod, ez is adómentes.
Ha lejárat előtt kell a pénz, a Kincstár és a nagy bankok napi árfolyamon a futamidő alatt is visszavásárolják. Ha a második réteget több, eltérő időpontban lejáró papírra osztod, mindig lesz egy rész, ami hamarosan magától pénzzé válik. A papírokat az állampapírokról szóló cikkünkben hasonlítottuk össze.
Pénzpiaci alap
Rövid lejáratú állampapírokba és bankbetétekbe fektető befektetési alap. Az értéke keveset ingadozik, de garantált hozama nincs. Néhány munkanap alatt eladható, a hozamát 28% adó terheli.
Hova ne tedd a vésztartalékot?
- Részvény, ETF, kriptoeszköz: gyorsan eladható, de egy válságban éppen akkor eshet nagyot az értéke, amikor a legnagyobb szükséged lenne rá.
- Nyugdíjcélú megtakarítás: önkéntes nyugdíjpénztárból, NYESZ-ről vagy nyugdíjbiztosításból idő előtt kivenni drága, adó vagy a kapott adójóváírás 20%-kal megnövelt visszafizetése jöhet.
- Hosszú lekötés: ha lejárat előtt kell a pénz, a kamat egy része vagy egésze elveszhet.
- Otthon, készpénzben: egy kisebb összeg rendben van egy áramszünetre vagy kártyahibára. A teljes tartalék viszont így nem kamatozik, betörésnél vagy tűznél pedig odaveszhet.
Hogyan gyűjtsd össze a vésztartalékot?
Hogy mennyi idő alatt gyűlik össze a példacsalád 3 havi, 1 440 000 forintos tartaléka, az a havi félretett összegen múlik (hozam nélkül számolva):
Az első, egy havi cél havi 40 000 forinttal is egy év alatt megvan.
Mikor nyúlhatsz hozzá és mi legyen utána?
Egy egyszerű kérdés segít: váratlan, szükséges és sürgős? Ha mindhárom igaz, nyúlj hozzá nyugodtan, erre gyűjtötted. Az akciós tévé, a nyaralás vagy egy régóta tervezett autócsere nem ilyen.
Párkapcsolatban érdemes előre megbeszélni, mi számít vészhelyzetnek és ki dönt a felhasználásról. Így egy nehéz pillanatban vita nélkül, gyorsan tudtok dönteni.
Ha felhasználtál belőle, az első pénzügyi feladatod a visszatöltés. Amíg a tartalék nincs újra a helyén, a hosszú távú célokkal (befektetés, előtörlesztés) lassíts.
Amit a tartalék nem fedez
A vésztartalék hónapokra szól. Egy tartós betegség, rokkantság vagy egy kereső halála viszont évekre viheti el a jövedelmet, ezt semmilyen tartalék nem fedezi. Erre a biztosítás való: kockázati életbiztosítás, keresőképtelenségre és balesetre szóló biztosítás, a lakásra lakásbiztosítás. A tartalék és a biztosítás együtt működik jól: a tartalék az átmeneti bajokat viszi el, a biztosítás a nagyokat. A kockázati életbiztosításról a decemberi életbiztosítás-cikkünkben írtunk részletesen.
Vésztartalék, hitel, befektetés: mi a sorrend?
Lakásvásárlásnál külön figyelj: az önerő és a vésztartalék két külön pénz. Ha a teljes megtakarításod elmegy önerőre, az első váratlan kiadás már hitelből lesz. Erről a lakáshitel-útmutatónkban is írunk.
Összefoglalás
- A vésztartalék 3-6 havi kiadás, a 3 hónap a minimum. Egykeresős háztartásban (egyedül élőként, egyedülálló szülőként is) 6 hónap, vállalkozóként 6-12.
- A kiadásaiddal számolj, a fizetéseddel nem. A példacsaládnál ez 1,44-2,88 millió forint.
- Az állam csak részben és rövid ideig pótolja a kiesett jövedelmet: az álláskeresési járadék legfeljebb a minimálbér, legfeljebb 90 napig.
- Tartsd a folyószámládtól külön, két rétegben: ~1 havi kiadás azonnal elérhető helyen, a többi állampapírban vagy pénzpiaci alapban.
- Kezdd egy havi kiadással, automatikus utalással. A havi kiadásodat a költségvetés-kalkulátorral számold össze. Ha felhasználtál a tartalékból, először azt töltsd vissza.
- A tartós, nagy kockázatokra (betegség, rokkantság, haláleset) a biztosítás való, a tartalék az átmeneti bajokra.