Éveken át az állampapír volt „a” befektetés Magyarországon: a Prémium Magyar Állampapír a magas infláció éveiben 18-19 százalékot is fizetett. Ez a korszak lezárult. A kamatok 4,5-6 százalék közé ereszkedtek és most családok százezrei állnak ugyanazzal a kérdéssel: érdemes-e még állampapírt venni, ha igen, melyiket és mi legyen a lejáró papírokból felszabaduló pénzzel?
Ebben a cikkben végigvesszük a 2026-ban kapható lakossági állampapírokat friss kamatokkal: megmutatjuk, melyik élethelyzethez melyik való, hogyan adóznak (spoiler: sehogy) és mibe kerül, ha idő előtt kell a pénz. A végén pedig arról lesz szó, ami most a legtöbb embert érinti: mit érdemes tenni, amikor lejár a papírod.
Uniós eljárás indult az állampapírok adómentessége miatt. Most semmi nem változik.
Az Európai Bizottság 2026. október 1-jén kötelezettségszegési eljárást indított Magyarország ellen (ügyszám: INFR(2026)2155). A kifogás: a magyar lakossági állampapírok kamata mentes a 15 százalék szja és a 13 százalék szocho alól, a többi uniós és EGT-állam állampapírjainak kamata viszont adózik. Az Európai Bizottság szerint ez a hazai papír felé tereli a megtakarítókat, így sérti a tőke szabad mozgását. Ugyanebben a körben Írország is hasonló felszólítást kapott.
Mit jelent ez neked? Egyelőre semmit: a hír miatt nem kell sem visszaváltani, sem sietve vásárolni. Ez az eljárás legelső lépcsője. A kormánynak két hónapja van válaszolni, ezután jöhet egy indokolással ellátott vélemény, végső esetben pedig az Európai Unió Bírósága. Az ilyen ügyek jellemzően évekig tartanak. A kamat ma is teljesen adómentes, a már kifizetett kamatot pedig visszamenőleg nem lehet megadóztatni.
Hogyan érhet véget? A kifogás kétféleképpen orvosolható: vagy a többi uniós állampapír kamata is adómentes lesz, vagy a magyar papíroké is adózni kezd. Az elsőre van példa: Belgium egy hasonló ügyben (a bankbetétek kamata, 2013) az uniós bírósági ítélet után kiterjesztette a mentességet. Az államnak sem érdeke visszafogni a lakossági keresletet: a háztartások 2026. szeptember végén 14 663 milliárd forint állampapírt tartottak, ez az államadósság 22,1 százaléka. Ha mégis szigorítás jönne, a jogilag legvédhetőbb megoldás az lenne, ha csak az utána kibocsátott sorozatokat érintené. Erre azonban ma senki nem adhat garanciát.
Ha az ügyben fejlemény lesz, ebben a részben frissítjük. Ha a megtakarításod nagy része állampapírban van, egy díjmentes konzultáción megnézzük, hogyan illeszkedik a teljes megtakarítási képbe.
Mi az a lakossági állampapír és hogyan működik?
Az állampapír a legegyszerűbb befektetések egyike: kölcsönadod a pénzed a magyar államnak, az állam pedig előre rögzített szabályok szerint kamatot fizet, a futamidő végén pedig visszaadja a tőkét. A visszafizetésért az állam felel, így ez a hazai befektetési paletta legalacsonyabb kockázatú része. Nincs árfolyam-izgalom és nincs napi grafikon: a feltételeket már a vásárlás pillanatában ismered.
A lakossági állampapírokat kifejezetten magánszemélyeknek tervezték: már 1 forinttól vásárolhatók, a Magyar Államkincstárnál díjmentes értékpapírszámlán tarthatók és ha korábban kell a pénz, az állam rögzített szabályok szerint visszaváltja őket. Az aktuális sorozatok és kamatok hivatalos listája az allampapir.hu oldalon mindig elérhető.
Év végi pénzügyi teendők 2026
Nyomtatható naptár arról, mit intézz el december 31-ig, hogy ne maradj le pénzről.
- A 20%-os adójóváírás: mennyit fizess még be idén
- KGFB: a díjértesítő és a felmondás pontos dátuma
- Lejáró TBSZ, egészségpénztári lekötés, önellenőrzés
- Januárban: adóelőleg-nyilatkozat és díjkimutatás
Milyen állampapír kapható 2026-ban? A négy fő sorozat
A kínálat 2026 októberében négy fő papírra épül. Így néznek ki egymás mellett:
Néhány részlet a kártyák mögé. A PMÁP új, 2035/I2 sorozata az első kamatperiódusban fix 6 százalékot fizetett, a 2026. május 23-i kamatfordulótól viszont már az előző évi infláció (a KSH szerint 2025-ben 4,4 százalék) plusz 0,1 százalék prémium jár, azaz 4,5 százalék. A korábban vásárolt PMÁP-sorozatok prémiuma ennél magasabb, legfeljebb 1,5 százalék, így azok 2026-ban 4,5 és 5,9 százalék között kamatoznak. A Bónusz MÁP kamata negyedévente igazodik a 3 hónapos diszkontkincstárjegy-aukciók átlaghozamához: szeptember 22-től 5,47 százalék (az első negyedévben még 5,87 százalék volt), a csökkenő kamatkörnyezet tehát már meg is látszik rajta.
A négy fő papíron túl létezik még az eurós megtakarításokra szánt EMÁP, a rövid futamidejű Kincstári Takarékjegy és a gyerekeknek szóló Babakötvény, amely a Start-számlán az előző évi infláció felett 3 százalék prémiumot fizet, ez a leginkább bőkezű állampapír, csak éppen 19 éves futamidővel és kötött céllal.
Melyik állampapírt érdemes venni 2026-ban?
A megnyugtató hír: kifejezetten rossz választás nincs a négy között, mert mindegyik adómentes és mindegyik mögött az állam visszafizetési kötelezettsége áll. A kérdés valójában az időtáv és az, hogy mitől tartasz jobban: a kamatok csökkenésétől vagy az infláció visszatérésétől.
- Ha kiszámíthatóságot akarsz: a FixMÁP ma az egyetlen, amelynél forintra pontosan tudod a teljes 3 év kamatát. Ha a kamatok tovább csökkennek, a rögzített 5,5 százalék egyre értékesebb lesz. Az ára az, hogy ha az infláció újra megugrana, a fix kamat nem követi.
- Ha az inflációtól félsz: a PMÁP lényege, hogy hosszú távon mindig az infláció felett fizet egy hajszálnyival. Cserébe most a legalacsonyabb kamatú a négyből és fontos tudni: mindig az előző évi inflációt fizeti, tehát egy hirtelen áremelkedést egyéves késéssel követ le.
- Ha a piaci kamatszintet követnéd: a Bónusz MÁP negyedévente igazodik, szeptember 22-től 5,47 százalékot fizet. Csökkenő kamatpályán viszont a kamata is negyedévről negyedévre csökken, erre számítani kell.
- Ha 5 évre terveznél rugalmasan: a MÁP Plusz kamata évről évre emelkedik (5-ről 6 százalékra) és minden kamatforduló után van 5 munkanapnyi ablak, amikor díjmentesen kiszállhatsz. Ez a legrugalmasabb hosszabb papír.
Mennyit kamatozik az állampapír és mikor fizet?
Összegezve egy táblázatban, 2026. október 26-i állapot szerint:
| Papír | Kamat most | Kamatfizetés | Futamidő |
|---|---|---|---|
| FixMÁP (2029/Q1) | fix 5,5% | negyedévente | 3 év |
| PMÁP (2035/I2) | 4,5% (infláció + 0,1%) | évente | 2035-ig |
| Bónusz MÁP (2032/R1) | 5,47% (DKJ + 0,25%) | negyedévente | 6 év |
| MÁP Plusz | 5,0% → 6,0% sávosan | évente, tőkésítve | 5 év |
Forintosítsuk. Egymillió forintnyi FixMÁP negyedévente 13 750 forint kamatot fizet a számládra, ez évi 55 000 forint, a 3 év alatt összesen 165 000 forint, adó nélkül. A MÁP Plusznál a kamat nem kifizetésre kerül, hanem tőkésül, tehát kamatos kamattal dolgozik: egymillió forintból az 5 év végére nagyjából 1 306 900 forint lesz, vagyis körülbelül 307 000 forint a kamat. A kifizetett kamat sorsáról te döntesz: elköltheted vagy újra befektetheted, automatikusan nem forog vissza. A saját összegeddel a befektetés-kalkulátorunkban számolhatsz: állampapírnál a bruttó záróegyenleget nézd, mert itt nincs adólevonás, a nettó sor a 28 százalékkal adózó befektetésekre vonatkozik.
Kell-e adózni az állampapír kamata után?
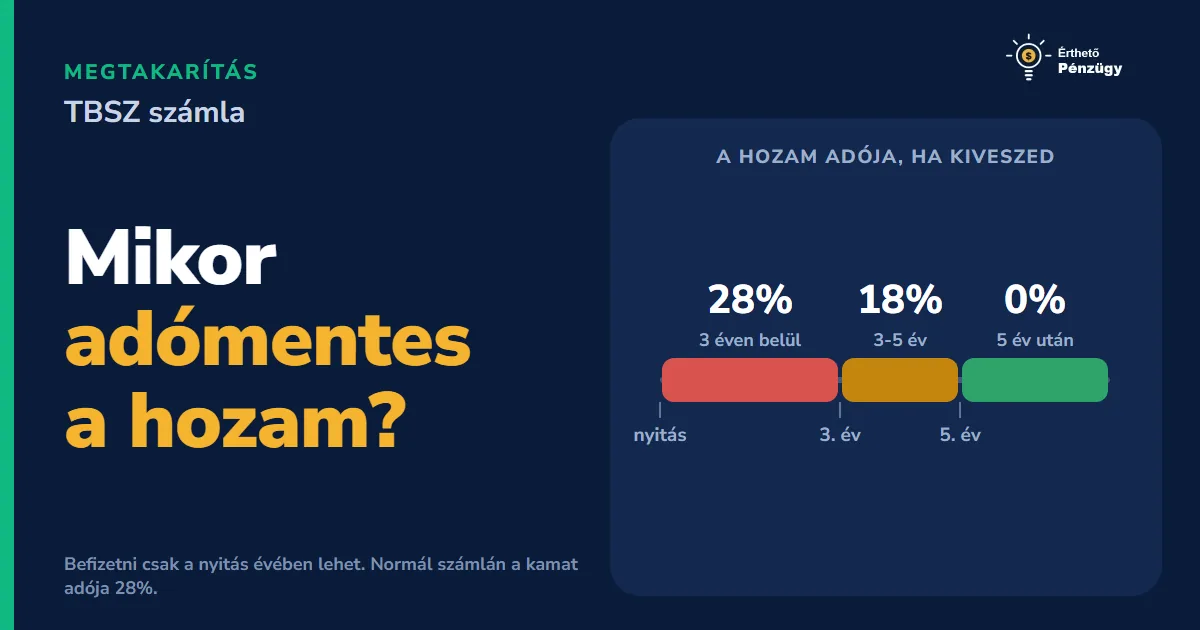
Nem és ez az állampapír egyik legnagyobb, sokszor alábecsült előnye. A 2019. június 1-jén vagy azt követően kibocsátott lakossági állampapírok kamata teljes egészében adómentes: nincs rajta 15 százalék szja, nincs 13 százalék szocho és az adóbevallásba sem kell beírni. Összehasonlításképpen: egy bankbetét vagy megtakarítási számla kamatából 2026-ban 28 százalék adó megy le, tehát a betétnek bruttó 7,6 százalékot kellene fizetnie ahhoz, hogy a FixMÁP adómentes 5,5 százalékával azonos összeg maradjon a zsebedben.
Ebből következik egy gyakori tévhit eloszlatása is: az állampapírt felesleges tartós befektetési számlára (TBSZ) tenni. A TBSZ a részvény, az ETF és a befektetési alap hozamának adóját nullázza le 5 év után, az állampapír kamata viszont enélkül is nulla adót visel. A TBSZ működéséről külön cikkben írtunk.
Mikor lehet kivenni a pénzt? A visszaváltás szabályai
A lakossági állampapír nem lekötött betét: nem kell megvárnod a lejáratot. A Magyar Államkincstár a lakossági sorozatokat folyamatosan visszaváltja, jellemzően a névérték 1 százalékáért. Ha tehát 2 millió forintnyi papírt adsz el lejárat előtt, az körülbelül 20 000 forintodba kerül, az addig felhalmozott kamatot pedig megkapod. Nincs kamatvesztés, mint a betétek feltörésénél.
- MÁP Plusznál még jobb a helyzet: minden éves kamatforduló után 5 munkanapig díjmentes a visszaváltás, tehát évente van egy ingyenes kiszállási pont.
- Bankoknál és brókereknél a visszaváltás díja ettől eltérhet, érdemes a kondíciós listát megnézni.
- Nagy összegnél számolj azzal, hogy a forgalmazók napi limiteket alkalmazhatnak az adásvételre, több tízmilliós tétel mozgatását ezért érdemes előre ütemezni.
Hol érdemes állampapírt venni és mennyibe kerül?
A legolcsóbb út a Magyar Államkincstár: az értékpapírszámla vezetése díjmentes és a vásárlásért sem fizetsz. Számlát nyithatsz kincstári fiókban, online a WebKincstárban vagy a MobilKincstár alkalmazásban. A bankok és brókercégek szintén forgalmaznak lakossági állampapírt, ott viszont számlavezetési és tranzakciós díjak jelentkezhetnek és a 4,5-5,9 százalékos kamatvilágban egy évi néhány tized százalékos díj már érezhetően lecsípi a hozamot.
Összeghatár lefelé gyakorlatilag nincs: már 1 forinttal elindulhatsz, a gyakorlatban pedig bármekkora megtakarítás elfér állampapírban. Egy friss újdonságra viszont érdemes figyelni: 2026 tavasza óta a WebKincstárban az online indított átutalásokra alapértelmezetten napi 1 millió forintos biztonsági limit él, amelyet magadnak kell átállítanod, ha nagyobb összeget mozgatnál.
Lejár az állampapírod? Így dönts a felszabaduló pénzről
Ez most a magyar megtakarítók legnagyobb közös kérdése. A PMÁP a 2025-ös kamatfordulókon a korábbi 18-19 százalék után egyszámjegyű kamatra váltott, 2026-ban a sorozatok 4,5 és 5,9 százalék között fizetnek, ősszel pedig korábbi kedvenc Bónusz MÁP sorozatok is lejárnak. Családok tömegeinél szabadul fel most olyan pénz, amely évekig magától termelte a kiemelkedő kamatot. A lejáratkor viszont a tőke és az utolsó kamat egyszerűen a számládra kerül és onnantól nulla százalékon parkol, amíg nem döntesz róla.
A döntéshez ez a sorrend segít:
Az 5+ éves keretnél a valódi kérdés nem az, hogy TBSZ vagy állampapír, hanem hogy te akarod-e vinni a megtakarítást. Ugyanahhoz a célhoz két út visz:
- Magad viszed: TBSZ. A hozam 5 lezárt év után adómentes, havi félretételnél évente új számlát nyitsz. A szabadsága egyben a kockázata: minden döntés, újrasúlyozás és a kitartás is rajtad áll; mivel bármikor következmény nélkül abbahagyhatod, könnyű is abbahagyni.
- Viszik helyetted: hosszú távú, rendszeres megtakarítási program. Automatikusan emeli le a havi összeget, a portfólió karbantartása nem a te vállad nyomja, kedvezményezett-jelöléssel pedig a pénz hagyatéki eljárás nélkül, közvetlenül jut el ahhoz, akinek szántad, például a gyerekhez. A kényelemnek és a kötöttségnek díja van, ezért ez csak valódi, hosszú távú célra való, parkolópénzre nem.
Nincs mindenkinek-jó válasz: az egyik alkatnak a teljes kontroll ér többet, a másiknak az, hogy a rendszer akkor is viszi, amikor ő épp elfelejtené. Ezt célhoz és alkathoz igazítva érdemes eldönteni, nem hitvita alapján.
Ha nagyobb összegről van szó vagy több cél keveredik (önerő is kellene, nyugdíjra is gondolnál, a gyereknek is tennél félre), nem kell egyedül dönteni: egy díjmentes konzultáción átnézzük a célokat és felállítjuk a sorrendet.
Gyakori hibák állampapír-vásárlásnál
- A tavalyi kamatot vetíted előre. A PMÁP 18-19 százaléka a múlté: a papír mindig a jövőbeni szabálya szerint fizet, nem a múltbeli teljesítménye szerint. Vásárlás előtt mindig az aktuális kamatszabályt nézd meg.
- Mindent egyetlen sorozatba teszel. Ha a pénz egy részére hamarabb szükség lehet, bontsd időtáv szerint: a rövid rész fix papírba, a hosszú részt pedig gondold végig szélesebben.
- Banki számlán tartod, pedig a Kincstárnál ingyen lenne. A díjmentes kincstári számla a mostani kamatszinteken érdemi különbség.
- A vésztartalékot is hosszú papírba kötöd. Az 1 százalékos visszaváltási díj nem sok, de a vésztartaléknak akkor is azonnal elérhetőnek kell lennie.
- Lejáratkor hagyod parkolni a pénzt. A lejáró összeg nem fektetődik be újra magától: dátum a naptárba, döntés előre.
- Az 5+ éves célokra is csak állampapírban gondolkodsz. Az adómentesség nem csak az állampapír kiváltsága: TBSZ-en a részvénypiaci hozam is adómentessé válik és hosszú távon jellemzően magasabb is. A következő kérdés pedig az, hogy magad viszed-e a megtakarítást (TBSZ) vagy kezelt, rendszeres program vigye helyetted.
Összefoglalás
- 2026-ban négy fő lakossági állampapír kapható: FixMÁP (fix 5,5%), PMÁP (infláció + prémium, az új sorozat 4,5%), Bónusz MÁP (DKJ-hozam + prémium, most 5,47%) és MÁP Plusz (5-ről 6 százalékra emelkedő sávos kamat).
- A kamat mindegyiknél teljesen adómentes: se szja, se szocho, se bevallás. Ugyanez a kamat betétben 28 százalékkal adózna.
- A pénz nincs bezárva: a Kincstár jellemzően a névérték 1 százalékáért bármikor visszaváltja a papírt, a MÁP Plusznál évente díjmentes ablak is van.
- A legolcsóbb a díjmentes kincstári számla: WebKincstár, MobilKincstár vagy fiók.
- Lejáró papírnál a sorrend: cél és időtáv, vésztartalék, 5+ évre szélesebb kép (magad viszed TBSZ-en vagy kezelt programban), nyugdíjcélra 20 százalékos jóváírású keret. A pénzt parkolni hagyni a legdrágább opció.