Ha önkéntes nyugdíjpénztárba, egészségpénztárba, NYESZ-re vagy nyugdíjbiztosításra fizetsz be, az állam a befizetés 20%-át visszaadja a személyi jövedelemadódból. Ez az év végi 20%-os adójóváírás. A pénznek december 31-ig meg kell érkeznie, utólag már nem pótolható. A jóváírás viszont legfeljebb annyi lehet, amennyi SZJA-t a kedvezmények után ténylegesen fizetsz. Aki SZJA-mentes, vagy akinél a családi kedvezmény elviszi az adót, annál részben vagy egészen elvész.
Ebben a cikkben végigvesszük, mennyi jár az egyes formák után, mennyit kell befizetned a maximumhoz, kinél vész el a jóváírás és hogyan érvényesítheti helyette a párod, hogyan igényeld a bevallásban és mikor érkezik meg a pénz.
Mennyi jár 2026-ban? A három forma egy táblázatban
Mind a három formánál a befizetés 20%-a jár vissza, csak a felső határ más. A szabályok 2026-ban ugyanazok, mint az előző években: a plafonok 2014 óta nem változtak.
| Forma | Évi maximum | Ehhez ennyi befizetés kell |
|---|---|---|
| Önkéntes pénztárnyugdíj-, egészség- és önsegélyező együtt | 150 000 Ft | 750 000 Ft |
| NYESZ | 100 000 Ft | 500 000 Ft |
| Nyugdíjbiztosítás | 130 000 Ft | 650 000 Ft |
| Együtt | 280 000 Ft | a három forma összesen |
A 150 000 forint egyetlen közös keret az összes önkéntes pénztárra: ha nyugdíjpénztári és egészségpénztári tag is vagy, a kettőre együtt jár legfeljebb ennyi. A pénztár, a NYESZ és a nyugdíjbiztosítás jóváírása pedig együtt sem lehet több 280 000 forintnál, akkor sem, ha a három plafon összege 380 000 lenne.
Pénztárnál a 20% nemcsak a saját tagdíjad után jár: beleszámít a munkáltatód befizetése is (2019 óta ez adózó bérnek számít) és az is, amit egy családtag fizet be a javadra. A jóváírás ilyenkor is a te adódból jön, nem a befizetőéből. A NYESZ-re csak a számla tulajdonosa fizethet be.
Év végi pénzügyi teendők 2026
Nyomtatható naptár arról, mit intézz el december 31-ig, hogy ne maradj le pénzről.
- A 20%-os adójóváírás: mennyit fizess még be idén
- KGFB: a díjértesítő és a felmondás pontos dátuma
- Lejáró TBSZ, egészségpénztári lekötés, önellenőrzés
- Januárban: adóelőleg-nyilatkozat és díjkimutatás
Mennyit fizess be még idén?
Nem kell havonta fizetned: a 20% az egész év befizetéseire jár, akkor is, ha egyetlen decemberi utalással éred el a keretet. Ha már fizetsz rendszeresen, egyszerű kiszámolni, mennyi hiányzik a maximumhoz.
A jóváírás nem lehet több, mint az SZJA-d a kedvezmények levonása után. A 150 000 forintos pénztári jóváíráshoz legalább 150 000 forint ilyen adó kell, ami nagyjából 1 000 000 forint éves, kedvezmények utáni adóalapnak felel meg. A teljes 280 000 forinthoz körülbelül 1 870 000 forintnak kell lennie. Ha az adód ennél kevesebb, a NAV csak annyit utal, amennyi az adódból kitelik, a többi elvész. Ezért nem mindig éri meg a teljes keretet befizetni.
Kinél vész el a jóváírás?
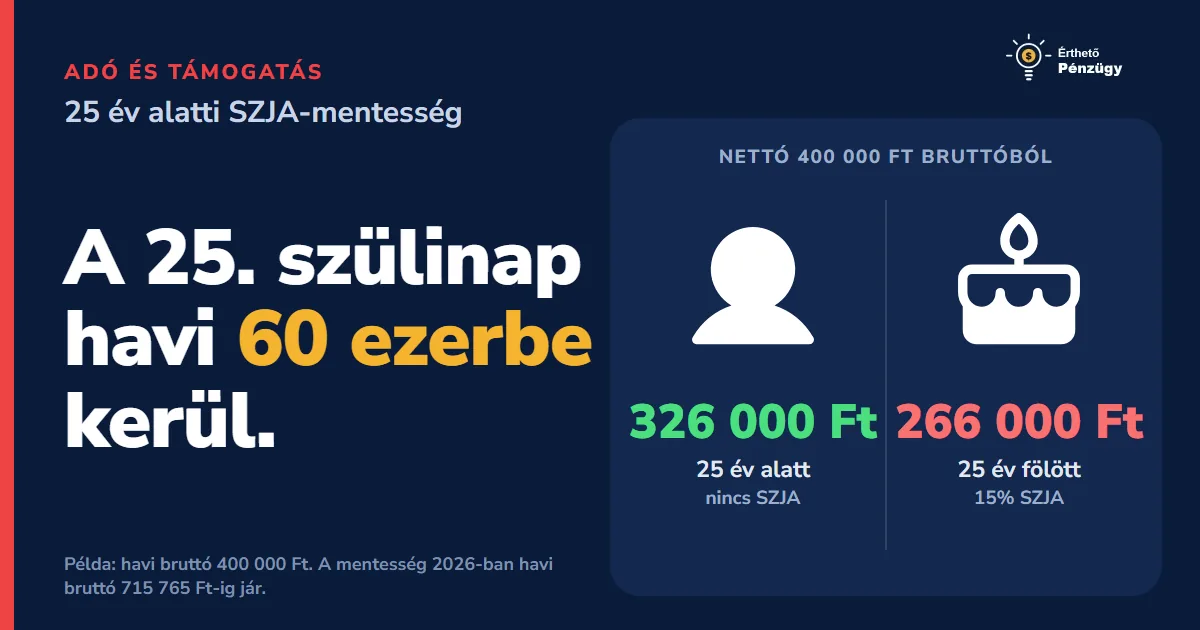
Mindenkinél, akinek a kedvezmények után nem marad SZJA-ja, vagy kevesebb marad, mint a jóváírás. 2026-ban ez egyre több embert érint, mert egyre többen SZJA-mentesek:
A pénztárnál az sem segít, ha valaki más fizet be helyetted: a 20% ilyenkor is a pénztártag saját adójából járna, ami nincs. A NYESZ-re pedig csak te magad fizethetsz be.
A kivétel: a párod is érvényesítheti helyetted
A nyugdíjbiztosítás az egyetlen forma, ahol a szerződő és a biztosított két különböző ember lehet. A jóváírásról a szerződő rendelkezik, a saját adójából. Ha neked nincs SZJA-d, a párod (vagy egy szülőd) lehet a szerződő: ő fizeti a díjat és ő kéri a 20%-ot a bevallásában, évente legfeljebb 130 000 forintot. A biztosított te vagy, a megtakarítás a te nyugdíjadat gyarapítja.
Ha a párod érvényesíti a családi kedvezményt, az az ő SZJA-ját is csökkenti, így a jóváírásra kevesebb marad. A családi kedvezményt a szülők meg is oszthatják. Aki SZJA-mentes, az a járulékából is érvényesítheti. A kettőt érdemes egyszerre megtervezni, hogy se a kedvezmény, se a 20% ne vesszen el.
Határidő: december 31.
A 20% mindig az adott évben befizetett összegre jár. Nem az utalás indítása számít, hanem az, hogy a pénz december 31-ig megérkezzen a pénztár vagy a biztosító számlájára. Amit januárban utalsz, az már a 2027-es év befizetése lesz.
A pénztárak és a biztosítók év végén saját, korábbi határidőt is szoktak adni: tavaly volt, ahol a csekkes befizetés december 15-én, a bankkártyás 25-én lejárt, az átutalás pedig 30-án. Átutalásnál egy, kártyás fizetésnél két-három munkanappal érdemes számolni, ráadásul az ünnepek alatt kevesebb a munkanap. Ezért utalj december közepéig. A 2026-os határidőt a saját pénztárad vagy biztosítód honlapján nézd meg.
Hogyan igényeld? Négy lépés
Mi történik, ha idő előtt kiveszed a pénzt?
A jóváírás nyugdíjcélra jár, ezért a korai kivétnek ára van, formánként másként:
- Nyugdíjpénztár: a jóváírást nem kell visszafizetni, de a 10 éves várakozási idő előtt nem is férsz hozzá a pénzhez. Utána a hozamot adómentesen felveheted, a befizetett tőke nem nyugdíjcélú kivétele viszont jellemzően adózik.
- NYESZ: ha nem nyugdíjszolgáltatásként veszed fel, a korábban kapott jóváírásokat 20%-kal megnövelve vissza kell fizetni.
- Nyugdíjbiztosítás: visszavásárlásnál vagy a szerződés nyugdíjszolgáltatás nélküli megszűnésénél szintén 20%-kal megnövelve kell visszafizetni az összes eddigi jóváírást.
Ezért a 20% kedvéért csak olyan pénzt fizess be, amire valóban hosszú távon nincs szükséged. Előbb legyen meg a vésztartalék, utána jöhet a nyugdíjcélú megtakarítás. Az állami nyugdíj 2027-es emeléséről a nyugdíjemelés 2027-ről szóló cikkünkben írunk.
Melyik formát válaszd?
A 20% mind a három formánál ugyanannyi, ezért a választásnál az számít, mihez férsz hozzá, mennyibe kerül és mi történik öröklésnél. Ezeket a nyugdíj-megtakarítási összehasonlításunkban vettük végig. Ha egészségpénztári tag vagy, a lakáshitel törlesztésére is felhasználhatod a számládat, a jóváírással együtt.
Összefoglalás
- A pénztári, NYESZ- és nyugdíjbiztosítási befizetések 20%-a visszajár az SZJA-dból: pénztárnál évi 150 000, NYESZ-nél 100 000, nyugdíjbiztosításnál 130 000 forint, együtt legfeljebb 280 000.
- A 150 000 forint közös keret a nyugdíj-, egészség- és önsegélyező pénztárra. A maximumhoz 750 000, 500 000, illetve 650 000 forint befizetés kell.
- A pénznek december 31-ig meg kell érkeznie. Biztonságos december közepéig utalni.
- A jóváírás legfeljebb annyi, amennyi SZJA-d a kedvezmények után marad. Az SZJA-mentes anyáknál, a 25 év alattiaknál és sok nagycsaládnál ezért részben vagy egészen elvész.
- Nyugdíjbiztosításnál a szerződő lehet a párod vagy a szülőd, ilyenkor az ő adójából jár a 20%.
- A jóváírás a 2027 tavaszi bevallásban érvényesíthető, a NAV a megtakarításodra utalja, a bevallástól számított 30 napon belül.