2027 januárjától visszatér az állami támogatás a lakástakarékra. Ha havonta 50 000 forintot teszel félre 10 évig, az állam 900 000 forintot tesz hozzá, havi 100 000 forintnál 1,8 milliót. A lakástakarék a Wekerle Program része: a kormány 2026. október 27-én a wekerle.kormany.hu oldalon tette közzé a feltételeit. Ebben a cikkben megmutatjuk, mennyi támogatás jár és mennyi lehet a számládon 5 és 10 év után. Azt is, kinek éri meg. A végén leírjuk, mire nincs még válasz.
Mi az a lakástakarék?
A lakástakarék egy lakás-takarékpénztárnál vezetett, lakáscélú megtakarítás. Havonta befizetsz egy összeget, a futamidő végén pedig lakásra fordíthatod a pénzt. Régen az állam 30% támogatást adott hozzá, évente legfeljebb 72 000 forintot. Az új szerződésekre 2018 októbere óta nem járt támogatás.
2027 januárjától új szabályokkal tér vissza, a Wekerle Program részeként. A program másik két eleme a Wekerle Plusz lakáshitel és az energetikai felújítási támogatás.
Mennyi állami támogatás jár a lakástakarékra?
A hivatalos tájékoztató szerint a támogatás két lépcsős:
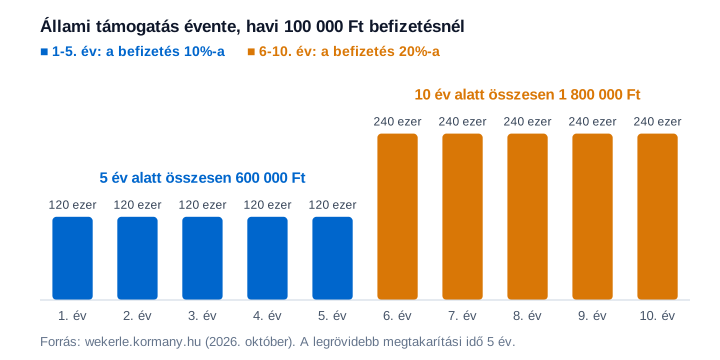
- 1-5. év: a befizetés 10%-a, évente legfeljebb 120 000 forint.
- 6-10. év: a befizetés 20%-a, évente legfeljebb 240 000 forint.
A legrövidebb megtakarítási idő 5 év, a leghosszabb 10. Az éves felső határt havi 100 000 forintos befizetéssel éred el: évi 1,2 millió forint 10%-a éppen 120 000, a 20%-a éppen 240 000 forint. Ennél többet befizethetsz, de a támogatás nem nő tovább.
Mennyi lehet a számládon 10 év után?
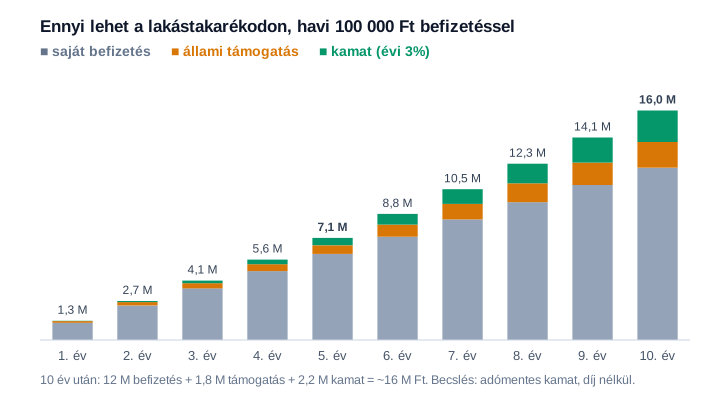
A táblázat 10 éves megtakarítással számol. Az egyenleg a 3%-os minimum kamattal készült becslés: feltételezi, hogy a támogatást évente jóváírják és az is kamatozik, mint a régi lakástakaréknál.
| Havi befizetés | 10 év alatt befizetsz | Állami támogatás | Egyenleg 10 év után (becslés) |
|---|---|---|---|
| 25 000 Ft | 3 000 000 Ft | 450 000 Ft | ~4,0 millió Ft |
| 50 000 Ft | 6 000 000 Ft | 900 000 Ft | ~8,0 millió Ft |
| 75 000 Ft | 9 000 000 Ft | 1 350 000 Ft | ~12,0 millió Ft |
| 100 000 Ft | 12 000 000 Ft | 1 800 000 Ft | ~16,0 millió Ft |
| 150 000 Ft | 18 000 000 Ft | 1 800 000 Ft | ~23,0 millió Ft |
A kormány 2026. október 27-i sajtótájékoztatóján bemutatott számítás ugyanide jut: havi 100 000 forintnál 10 év után 12 millió forint saját befizetés, 1,8 millió állami támogatás és ~2,2 millió kamat, összesen ~16 millió forint.
Mennyi ebből a kamat és a támogatás?
Havi 50 000 forintnál a ~8 millióból 6 millió a saját befizetésed, 900 000 az állami támogatás, ~1,1 millió a kamat. Ez ~5,6%-os EBKM-nek felel meg, erről lent bővebben írunk. Ugyanez egy évi 3%-os betétben támogatás nélkül ~7 millió forint lenne.
A számítás adómentes kamattal számol. A régi lakástakarék kamata adómentes volt, az újról ezt még nem közölték. Ha a kamat után 28% adót (15% szja és 13% szocho) kellene fizetni, havi 50 000 forintnál ~330 000 forinttal kevesebb, ~7,7 millió forint jönne ki.
És ha csak 5 évre kötöd?
5 év után csak a 10%-os sáv jár, legfeljebb 600 000 forint. Havi 50 000 forintnál 3 millió forint befizetésre 300 000 forint támogatás jön, a 3%-os kamattal együtt ~3,55 millió forint lehet a számládon. Havi 100 000 forintnál 6 millióra 600 000 forint támogatás, összesen ~7,1 millió forint.
Mekkora EBKM-re számíthatsz a lakástakaréknál?
Az EBKM (egységesített betéti kamatláb mutató) a megtakarítások THM-je: egy számban mutatja meg, éves szinten mennyit hoz a pénzed. A lakástakaréknál az állami támogatás is beleszámít, ezért jóval magasabb lehet a 3%-os kamatnál. A mi becslésünk:
| Futamidő | Havi befizetés | EBKM adómentes kamattal | EBKM, ha a kamatra 28% adó jön |
|---|---|---|---|
| 10 év | 100 000 Ft-ig | ~5,6% | ~4,8% |
| 5 év | 100 000 Ft-ig | ~6,7% | ~5,9% |
| 10 év | 150 000 Ft | ~4,8% | ~4,0% |
Összehasonlításként: egy támogatás nélküli, évi 3%-os betét EBKM-je 3%.
Az 5 éves szerződés EBKM-je azért magasabb, mert a pénz rövidebb ideig áll. A 10 évesnél az első öt év befizetései a 6-10. évben már csak a 3%-os kamatot hozzák. Forintban viszont a 10 év hoz többet: havi 100 000 forintnál 600 000 helyett 1,8 millió a támogatás. Havi 100 000 forint fölött az EBKM csökken, mert a támogatás már nem nő a befizetéssel.
A becslés feltevései: a pénztár pontosan 3% kamatot ad és évente írja jóvá, a támogatás minden megtakarítási év végén érkezik és utána kamatozik, díj pedig nincs. A régi lakástakaréknál volt számlanyitási és havi számlavezetési díj, ezek csökkentették az EBKM-et. A pontos EBKM-et a pénztárak a 2027-es ajánlatukban adják meg.
Mire használhatod a lakástakarékot?
A hivatalos tájékoztató három célt sorol fel:
- lakásvásárlás;
- lakásépítés;
- energiahatékony felújítás.
A régi lakástakarékból a meglévő lakáshitelt is lehetett törleszteni. Az új felsorolásban ez nem szerepel, erről a rendelet dönt. Hogy mi történik, ha 5 év előtt kiveszed a pénzt vagy nem lakásra költöd, azt sem közölték még. A régi szabály szerint ilyenkor a támogatás és a kamata elveszett.
Kinek éri meg a lakástakarék?
Akkor érdemes, ha 5-10 éven belül lakásra költenéd a pénzt:
- Önerőt gyűjtesz. Havi 50 000 forintból 10 év alatt ~8 millió forint gyűlhet össze. Ennyi egy 40 milliós lakás 20%-os önereje.
- A gyereknek gyűjtenél lakásra. Egy 8 éves gyereknél a 10 év éppen a 18. születésnapjára jár le. Hogy kinek a nevére köthető, azt a rendelet mondja meg.
- Felújítanál. Ha a házad szigetelése vagy a fűtés cseréje pár év múlva esedékes, a lakástakarék mellé az energetikai felújítási program is jön.
Nem érdemes, ha a pénzre 5 éven belül szükséged lehet, vagy nem lakásra költenéd. A vésztartalékot sem váltja ki: ha elromlik a kocsi, abból fizetsz, nem a lekötött lakáspénzből. Ha a pénzt nem lakásra gyűjtöd, más forma lehet a jobb, például az állampapír.
Mi volt a régi lakástakarék? Mi lesz a régi szerződésekkel?
A régi lakástakaréknál az állam a befizetés 30%-át adta hozzá, megtakarítási évenként legfeljebb 72 000 forintot. A legrövidebb idő 4 év volt. 2018. október 17-től az új szerződésekre nem járt támogatás, a korábban kötöttek viszont megtartották a 30%-ot a szerződés végéig.
| Régi lakástakarék (2018-ig) | Wekerle lakástakarék (2027-től) | |
|---|---|---|
| Támogatás | 30% | 10% (1-5. év), 20% (6-10. év) |
| Éves felső határ | 72 000 Ft | 120 000 Ft, majd 240 000 Ft |
| 10 év alatt legfeljebb | 720 000 Ft | 1 800 000 Ft |
| Legrövidebb idő | 4 év | 5 év |
| Kamat | a pénztártól függött | legalább 3% |
Kis összegnél a régi volt kedvezőbb: havi 20 000 forintra a 30% évente 72 000 forint, az új szabállyal az első öt évben 24 000, utána 48 000. Nagyobb összegnél és 10 évre az új a jobb, mert a felső határ jóval magasabb. Hogy a régi szerződések átválthatnak-e az új támogatásra, azt még nem közölték.
Mit nem tudunk még a lakástakarékról?
A hivatalos oldal a fő számokat adja meg, a részleteket a rendelet rögzíti. Ezekre még nincs válasz:
- van-e korhatár;
- köthet-e a szülő a gyerek nevére;
- egy ember hány támogatott szerződést köthet;
- mi történik, ha 5 év előtt kiveszed a pénzt vagy nem lakásra költöd;
- adómentes marad-e a kamat;
- milyen díjakat számolnak fel a pénztárak (ettől függ a valódi EBKM);
- mikor írják jóvá a támogatást: évente vagy a végén;
- lehet-e belőle meglévő lakáshitelt törleszteni.
Amint a rendelet megjelenik, a cikket frissítjük.
Összefoglalás
- 2027 januárjától visszatér az állami támogatás a lakástakarékra, a Wekerle Program részeként.
- Az 1-5. évben a befizetés 10%-a (évente legfeljebb 120 000 forint), a 6-10. évben 20%-a (évente legfeljebb 240 000 forint) jár.
- 10 év alatt legfeljebb 1,8 millió forint a támogatás, ezt havi 100 000 forintos befizetéssel éred el. A pénztár legalább 3% kamatot ad.
- Havi 50 000 forintból 10 év alatt ~8 millió forint lehet a számládon, ebből 900 000 az állami támogatás.
- Becslésünk szerint az EBKM 10 évre ~5,6%, 5 évre ~6,7% adómentes kamattal és díjak nélkül.
- Lakásvásárlásra, lakásépítésre és energiahatékony felújításra használható. A részleteket a rendelet adja meg.