💡 Frissítve, 2026. október: új részek a születési és a beiskolázási támogatásról, a gyermekgondozási ellátások kiegészítéséről és az év végi befizetésről. A lakáshitel-törlesztés szabályai és számai a 2026-os adatok szerint.
A hétvégén egy kedves ismerősömmel beszélgettem és szóba került a most elérhető 3%-os lakáshitel konstrukció és ahogy meséltem neki, hogy ezt az egészségpénztáron keresztül is lehet törleszteni, ő csak annyit mondott: „Igen, ezt jó ötlet kihasználni.”
Ekkor jött az ötlet, hogy erről mindenképp érdemes írni, mert rengetegen nem tudják, hogy ez a lehetőség már most is létezik. Pedig ebben a kamatkörnyezetben vagy akár a 3%-os fix hitel mellett különösen jól jöhet, ha az ember minden forintot visszaszerez, amit csak lehet.
Szóval nézzük meg együtt, hogyan működik ez az egészségpénztári megoldás és miért lehet hasznos akár neked is, ha van (vagy most tervezel) lakáshiteled. Ha még a tervezésnél tartasz, a hitel törlesztőrészlet kalkulátorral percek alatt kiszámolhatod a várható havi törlesztődet.
Hogyan működik ez az egész?
Az egészségpénztárt (pontosabban az egészség- és önsegélyező pénztárt) nemcsak orvosi számlákra használhatod. Kevesen tudják, de lakáshitel-törlesztésre is felhasználható. A működés lényege: a hiteledet a szokásos módon te fizeted a banknak, az egészségpénztárba pedig befizetsz, majd a törlesztés igazolásával a pénztár visszatéríti neked a befizetett összeget a működési díj levonása után. A befizetésed után ráadásul 20% SZJA-visszatérítés is jár. 2025 júliusától megszűnt a korábbi 180 napos várakozási idő, így a befizetésed szinte azonnal visszaigényelhető.
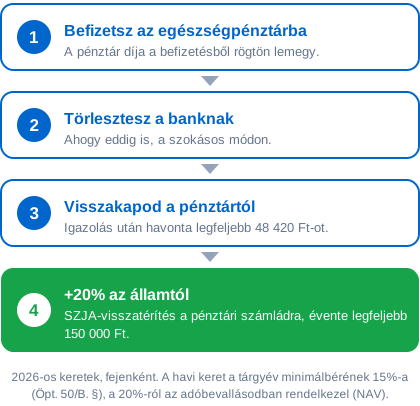
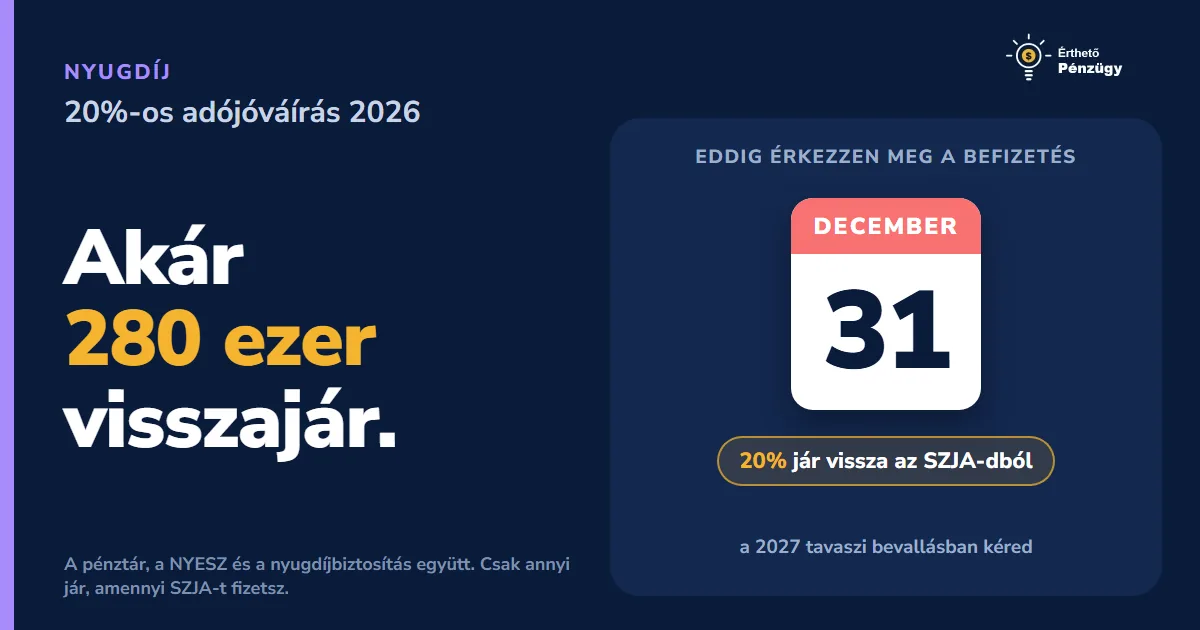
A szabály egyszerű: az önkéntes pénztári törvény szerint havonta legfeljebb a minimálbér 15%-át lehet így felhasználni. 2026-ban ez 48 420 Ft/fő/hó. A befizetéseid után 20% SZJA-visszatérítés jár, amiről az éves adóbevallásodban rendelkezel. Egy részlet, amit sokan félreértenek: ezt a NAV nem a bankszámládra utalja, hanem a pénztári egyéni számládra. Ez azt jelenti, hogy minden befizetett 100 forint után 20 forintot visszaad az állam. Fontos: ez a visszatérítés évente legfeljebb 150 000 Ft/fő és csak a ténylegesen befizetett személyi jövedelemadód (SZJA) erejéig jár.
Egy korlátot érdemes előre tudni, mert könnyű elszámolni magad: ez a 150 000 forint nem az egészségpénztáradra külön jár, hanem az összes önkéntes kölcsönös pénztári tagságodra együttvéve. Ugyanabból a keretből kapja a jóváírást az egészségpénztár, az önsegélyező pénztár és az önkéntes nyugdíjpénztár is. Ha tehát nyugdíjpénztárba is fizetsz, a lakáshitelre fordított befizetés elviszi a keret egy részét, ezért érdemes előre elosztani, melyikre mennyit szánsz. A nyugdíjcélú formák közti választásról a nyugdíj-megtakarítások összehasonlításában írtunk részletesen.
Van egy kisebb költség is, amit fontos érteni. A pénztár nem küld külön számlát a díjáról: minden befizetésedből egyből levon néhány százalékot és csak a maradékot írja jóvá az egyéni számládon. A mértéke pénztáranként eltér és sokszor sávos, tehát nagyobb befizetésnél arányosan kevesebb. Az ebben a cikkben szereplő befizetési szinten a nagyobb pénztáraknál nagyjából 4 és 7 százalék között mozog. A törvényi felső korlát 10 százalék, mert a befizetés legalább 90 százalékát a fedezeti alapon kell jóváírni.
Az alábbi példákban végig 6 százalékkal számolunk, ami a sáv felső felében van: alacsonyabb díjnál a valós eredmény még jobb. Minden befizetett 100 forintból tehát 94 a tiéd és 6 a pénztáré. Ebből következik egy gyakorlati dolog: ha a teljes havi keretedet, 48 420 forintot akarod visszaigényelni, akkor 51 511 forintot kell befizetned, mert ennek a 94 százaléka a 48 420. Ez a különbség pont az a 6 százalék, nem egy másik költség. A díj pedig bőven megtérül: az állam a teljes befizetésedre ad 20 százalékot, tehát a nettó eredmény pénztáranként 13 és 16 százalék között alakul.
Másképp fogalmazva: ha jól használod az egészségpénztárat, az állam ténylegesen beszáll a hiteled finanszírozásába az adóvisszatérítésen keresztül.
Év végi pénzügyi teendők 2026
Nyomtatható naptár arról, mit intézz el december 31-ig, hogy ne maradj le pénzről.
- A 20%-os adójóváírás: mennyit fizess még be idén
- KGFB: a díjértesítő és a felmondás pontos dátuma
- Lejáró TBSZ, egészségpénztári lekötés, önellenőrzés
- Januárban: adóelőleg-nyilatkozat és díjkimutatás
És most jön a matek: nézzük meg a mostani számokkal
Egy ember havonta 48 420 forint törlesztés után igényelhet vissza a pénztáron keresztül. Ez éves szinten 581 040 Ft, húsz év alatt pedig 11 620 800 Ft összesen. Mivel a 6%-os működési díjat is bele kell kalkulálni, ehhez évente 618 128 Ft befizetésre van szükség az EP-be.
Na de mi van, ha nem egyedül veszed igénybe?
Itt lesz igazán érdekes a történet. Ha van adóstárs, ő is ugyanígy jogosult erre a lehetőségre. Ketten együtt már 96 840 Ft/hó törlesztés után igényelhetnek vissza a pénztáron keresztül és természetesen mindketten megkapják a 20%-os adójóváírást.
- 1 fő esetén: 20 év alatt 11 620 800 Ft hiteltörlesztés és 2 472 512 Ft bruttó SZJA-visszatérítés. A pénztári díjat (741 753 Ft) levonva a nettó nyereség 1 730 759 Ft.
- 2 fő esetén: 20 év alatt 23 241 600 Ft hiteltörlesztés és 4 945 024 Ft bruttó SZJA-visszatérítés. A pénztári díjat (1 483 506 Ft) levonva a nettó nyereség 3 461 518 Ft.
Ez már nem aprópénz: ha ügyesen kihasználod az egészségpénztárat, a következő húsz évben az állam több millió forintot visszaadhat az adódból, teljesen legálisan, egy már meglévő lehetőségen keresztül.
Természetesen, ha a minimálbér emelkedik vagy a visszaigényelhető SZJA összege nő, az előny még nagyobb lehet. A lényeg, hogy ezt a lehetőséget érdemes kihasználni, mert ha nem élsz vele, akkor gyakorlatilag otthagyod az állami támogatást az asztalon.
Konkrét példa: mennyit nyersz a gyakorlatban?
Vegyünk egy jellemző esetet: van egy lakáshiteled 156 000 Ft havi törlesztővel és ketten vagytok adóstársak (te és a párod), mindketten dolgoztok és fizettek SZJA-t. Fejenként legfeljebb 48 420 Ft után igényelhettek vissza, így a 156 000 Ft-os törlesztőtökből ketten együtt 96 840 Ft után jár a pénztári visszatérítés. A teljes törlesztőt a banknak fizetitek, a pénztáron keresztül pedig ebből 96 840 Ft-ot igényeltek vissza havonta.
Ez éves szinten 1 162 080 Ft törlesztés, amit a pénztáron keresztül visszaigényeltek. Az ez után járó 20% SZJA-visszatérítés 232 416 Ft (fejenként 116 208 Ft, a 150 000 Ft-os éves plafon alatt, ebből a keretből viszont a nyugdíjpénztári befizetésed is fogyaszt). A 6% pénztári díjat (74 175 Ft) levonva a nettó nyereségetek évente 173 076 Ft, amit egyébként simán otthagynátok az asztalon. Húsz év alatt ez 3 461 518 Ft, amit a saját adótokból tereltek vissza a családi kasszába, változatlan minimálbérrel és változatlan szabályokkal számolva.
Hogyan igényeld? Lépésről lépésre
Hogy ne csak elméletben lásd, nézzük a konkrét menetet. A lépések a pénztárak többségénél ugyanezek, legfeljebb az igénylőlap neve és a feltöltőfelület tér el.
1. Tagság (ha még nincs)
A szolgáltatáshoz pénztári tagság kell. A belépés díjmentes és 2025 júliusától megszűnt a korábbi 180 napos várakozási idő, így a befizetésed szinte azonnal visszaigényelhető.
2. Készítsd elő a dokumentumokat
Az első igényléshez ezek szükségesek:
- A hitelszerződés hiteles másolata (lakáscélú jelzáloghitel, ahol adós vagy adóstárs vagy).
- Igazolás a törlesztésről: az utolsó 3 havi bankszámlakivonat másolata, vagy egy 30 napnál nem régebbi banki igazolás.
3. Töltsd ki az igénylőlapot
A pénztárak a lakáshitel-törlesztési támogatáshoz külön igénylőlapot adnak. Ezt jellemzően elég egyszer, az első igénylésnél kitölteni.
4. Küldd be a kérelmet
Két út van: a gyorsabb az ügyfélportálon történő feltöltés, vagy postán a pénztár címére.
5. Havonta igazold a törlesztést
A lakáshitel-támogatás havi rendszerű elszámolás, ezért minden hónapban csatolnod kell egy bizonylatot a törlesztés megtörténtéről: bankszámlakivonatot, átutalási bizonylatot, netbanki visszaigazolást vagy banki igazolást. A pénztár ezután a befizetésedből visszatéríti neked az igazolt összeget, a működési díj levonása után.
6. Igényeld vissza a 20%-ot
A befizetéseid utáni 20% SZJA-visszatérítést a következő évi adóbevallásban kapod meg, a pénztár éves igazolása alapján. Ne feledd: ez évente legfeljebb 150 000 Ft/fő, csak a ténylegesen befizetett SZJA-d erejéig, a kereten pedig az önkéntes nyugdíjpénztár is osztozik.
A pontos nyomtatványnevek és felületek pénztáranként eltérhetnek, ezért a saját pénztáradnál érdemes ellenőrizni az aktuális menetet.
Kinek éri meg és kinek nem?
Akkor a legjobb a konstrukció, ha van lakáscélú jelzáloghiteled és fizetsz személyi jövedelemadót, hiszen a 20% visszatérítés ebből az SZJA-ból jön. Egy átlagkeresetű, hiteles munkavállalónak szinte mindig megéri, mert a 6% pénztári díj bőven elmarad a 20% jóváírástól.
Egy buktató viszont van, amire kevesen gondolnak: a visszatérítés a befizetett SZJA-dból jár. Ha sok gyermek után családi adókedvezményt veszel igénybe, az könnyen lenullázhatja a fizetendő SZJA-dat és akkor nincs miből visszaadni a 20%-ot. Mielőtt belevágsz, nézd meg a családi adókedvezmény kalkulátorral és a családi adókedvezmény 2026 cikkünkben, marad-e visszaigényelhető adód. Ha a kedvezmény után is van SZJA-d, az egészségpénztári megoldás erre nyugodtan ráépíthető.
A második buktató a munkáltatói finanszírozás, de nem úgy, ahogy elsőre gondolnád. A lakáshitel-törlesztés támogatása akkor adómentes, ha nem célzott szolgáltatásként kapod (szja-törvény 1. számú melléklet 6.5. pont). Ez viszont nem azt jelenti, hogy csak a saját zsebedből befizetett pénz jó. Ha a munkáltatód munkáltatói hozzájárulásként utal az egyéni számládra, az jogilag a te átvállalt tagdíjad lesz, tehát a belőle lehívott támogatás ugyanúgy adómentes, sőt a 20%-os jóváírás is jár rá. Ha viszont célzott szolgáltatásként fizet, a pénz el sem jut az egyéni számládra: a támogatás nálad egyéb jövedelemként adóköteles (közel 25%), a 20% pedig nem jár rá. A cafeteria-nyilatkozaton tehát nézd meg, melyik sort írod alá.
A 150 ezres jóváírás-keret közös: figyelj, ha nyugdíjpénztárad is van
A 20%-os SZJA-visszatérítés évi 150 000 forintos plafonja nem pénztáranként él, hanem az összes önkéntes pénztári befizetésedre együtt: az egészség-, az önsegélyező- és az önkéntes nyugdíjpénztári befizetés ugyanabból a keretből kapja a jóváírást. Ha a lakáshitel-visszatérítést maxra töltöd (évi 618 128 Ft befizetés), abból 123 626 Ft jóváírás jön össze, vagyis a 150 ezres keretből nyugdíjpénztári jóváírásra már csak 26 374 Ft marad, ami nagyjából évi 131 870 Ft nyugdíjpénztári befizetésig ad 20%-ot. Nem baj, ha mindkettőt használod, csak tudd előre, hogyan oszlik meg a keret. A nyugdíjcélú formák összehasonlítását az önkéntes nyugdíjpénztár vagy nyugdíjbiztosítás cikkünkben találod.
Mennyit fizess be év végéig?
A 20% a befizetésed után jár, ezért a teljes, évi 150 000 forintos jóváíráshoz évi 750 000 forint pénztári befizetés kell, az összes önkéntes pénztárba együtt. Nem kell havonta fizetned: a 20% az egész év befizetéseire jár, akkor is, ha egyetlen decemberi utalással éred el a keretet.
- Havi 25 000 forint tagdíj évente 300 000 forint, ez 60 000 forint jóváírás.
- Decemberben még 450 000 forintot befizetve megvan a 750 000, a jóváírás pedig 150 000 forint.
A pénznek december 31-ig meg kell érkeznie a pénztárhoz, a januári utalás már a következő évbe számít. A pénztárak év végén gyakran korábbi saját határidőt adnak, ezért érdemes december közepéig utalni. A jóváírás legfeljebb annyi lehet, amennyi SZJA-t a kedvezmények után ténylegesen fizetsz: hogy nálad mennyi jár és kinél vész el, a 20%-os adójóváírásról szóló cikkünkben részletesen leírtuk.
Nem csak rád: a családtagok is használhatják
Az egészségpénztári egyenleg nem személyes zseb, hanem családi kassza: a legtöbb pénztárnál szolgáltatási kedvezményezettként bejelentheted a közeli hozzátartozóidat (házastárs, gyerek, szülő) és az ő gyógyszereik, szemüvegük vagy fogászati számláik is elszámolhatók az egyenleged terhére. Egy család így egyetlen tagsággal is le tudja fedni a mindennapi egészségügyi kiadásait, miközben a lakáshitel-visszatérítés is fut. A kedvezményezettek pontos köréről és a bejelentés módjáról a saját pénztáradnál érdemes tájékozódni.
A leggyakoribb egészségügyi felhasználási területek
A hiteltörlesztés mellett a mindennapokban ezekre megy a legtöbb pénztári kifizetés:
- Gyógyszerek és vény nélküli készítmények a patikában, sok helyen közvetlenül a pénztári kártyával fizetve.
- Látás: szemüveg, kontaktlencse, szemvizsgálat.
- Fogászat: a tömésektől a fogszabályozásig, ami az egyik legdrágább zsebből fizetett egészségügyi tétel.
- Magánorvosi ellátás és diagnosztika: szakorvosi vizsgálat, labor, ultrahang, szűrővizsgálatok.
- Gyógyászati segédeszközök: a hallókészüléktől a vérnyomásmérőig.
- Baba-mama kiadások: a várandósgondozástól a babaápolási termékekig.
Az önsegélyező ág pedig az élethelyzetekre ad támogatást a gyerek születésétől az iskolakezdésen át az idős szülő gondozásáig: ezeket lent egyenként végigvesszük.
A tételek nagy része adómentesen számolható el, néhány életmód-jellegű szolgáltatásnál viszont adóteher is felmerülhet, ezért vásárlás előtt a pénztárad elszámolhatósági listáját érdemes megnézni. A lényeg a szemlélet: amit eddig a nettó fizetésedből álltál a patikában vagy a magánorvosnál, azt a pénztáron keresztül 20% állami visszatérítéssel fizetheted.
Miért fontos erről tudni?
Mert ez nem valami új, kockázatos konstrukció, hanem egy már létező, stabil rendszer, amit az egészségpénztári tagság eleve biztosít. Csak egy tudatos döntés: a törlesztésed után az egészségpénztáron keresztül visszaigényled a befizetésed és ráadásul az államtól is visszakapsz 20%-ot minden évben.
Az egészségpénztár ezzel nemcsak egészségügyi kiadásoknál segít, hanem anyagi biztonságot is ad: ha van lakáshiteled, egy ilyen megoldással akár több millió forintot is „visszaterelhetsz” a családi kasszába.
Mire jó még az egészségpénztár a hiteltörlesztésen túl?
A lakáshitel-támogatás az úgynevezett önsegélyező szolgáltatások egyike. Ezeket az egészség- és önsegélyező pénztárak adják, ha a szolgáltatási szabályzatuk tartalmazza: a törvény megmondja, mire adhatnak és hol a felső határ, a pontos összeget és a feltételeket pedig a pénztár szabályzata rögzíti. 2025 júliusa óta ezeknél sincs 180 napos várakozási idő, a befizetett pénz azonnal felhasználható. Az eseményhez kötött támogatásokat, például a születésit, az eseménytől számított 120 napon belül kell igényelni.
Gyermek születése: egy összegben, akár 1 millió forint
A gyermek születésekor vagy örökbefogadásakor a pénztár egyszeri, egyösszegű támogatást fizethet az egyéni számládról. Az összeghatárt a pénztár szabályzata adja meg: jellemzően 1 millió forint, van pénztár, ahol több. Számlát nem kell beküldeni, a születést kell igazolni, jellemzően a születési anyakönyvi kivonattal. A pénzt pedig arra fordítod, amire a babának épp szüksége van.
Ha mindkét szülő pénztártag, mindketten igényelhetik a saját számlájukról. A határidő a születéstől számított 120 nap. Érdemes előre tervezni: ha a születés előtti hónapokban fizetsz be, arra a 20%-os jóváírás is jár, így babaváró mellett szülőnként 150 000 forint adójóváírás is kijöhet.
Várandósság és gyermekgondozás: a CSED, a GYED és a GYES kiegészítése
A pénztár már a várandósság 91. napjától fizethet a várandóssággal kapcsolatos, orvos által igazolt költségekre. A szülés után pedig kiegészítheti a gyermekgondozási ellátásokat: a CSED-et és a GYED-et legfeljebb az ellátás alapjául szolgáló összegig, a GYES-t és a GYET-et legfeljebb az ellátással azonos összegig. Ez a kieső jövedelem egy részét pótolhatja épp abban az időszakban, amikor a legszűkebb a családi kassza.
Iskolakezdés: gyerekenként évi 322 800 forintig, laptop is
A beiskolázási támogatást a családi pótlékra jogosult szülő kérheti a gyereke után: tankönyvre, taneszközre, ruházatra és digitális taneszközre, vagyis laptopra, asztali számítógépre és tartozékaira, monitorra, nyomtatóra, szkennerre. Mobiltelefonra nem jár. A felső határ gyerekenként évente az év első napján érvényes havi minimálbér, 2026-ban 322 800 forint.
A felsőoktatásban tanuló, 25 év alatti gyerek után a tandíj, a kollégiumi díj és az albérlet is elszámolható. A számla az év bármely napjáról lehet, nem csak a nyári iskolakezdés idejéről.
Ha kiesik a jövedelem: munkanélküliség és betegség
Munkanélküliség idején a pénztár kiegészítheti az álláskeresési járadékot, legfeljebb az ellátás alapjául szolgáló összegig. Keresőképtelenség, vagyis betegség idején a kieső jövedelem pótlására is adhat támogatást.
Gondoskodás: idős szülő, temetés
Időskori gondozásnál a házi segítségnyújtás és az idősotthon napi vagy havi díja is támogatható. Közeli hozzátartozó halálakor a pénztár a temetés igazolt költségeit is átvállalhatja.
| Támogatás | Felső határ | Mikor igényeld? |
|---|---|---|
| Gyermek születése | a pénztár szabályzata szerint, jellemzően 1 millió Ft | a születéstől 120 napon belül |
| CSED, GYED kiegészítése | az ellátás alapjául szolgáló összeg | az ellátás ideje alatt |
| GYES, GYET kiegészítése | az ellátással azonos összeg | az ellátás ideje alatt |
| Beiskolázás | gyerekenként évi 322 800 Ft (2026) | az év számláival |
| Lakáshitel-törlesztés | havi 48 420 Ft (2026) | havonta, a törlesztés igazolásával |
| Munkanélküliség | a járadék alapjául szolgáló összeg | a járadék ideje alatt |
| Temetés | az igazolt költségek | a haláleset után 120 napon belül |
Források: 1993. évi XCVI. törvény (Öpt.) 2. § (4) g), 50/B., 50/D. és 50/E. §; Önkéntes Pénztárak Szövetsége: az egészségpénztári szabályváltozás részletei. A pontos összegeket és feltételeket a saját pénztárad szolgáltatási szabályzata tartalmazza.
Ha érdekel, hogyan tudod ezt a gyakorlatban beállítani, vagy melyik pénztárnál érdemes elindítani, kérj segítséget szakértőinktől, segítünk megtervezni a helyzetedhez illő megoldást.