Aki lakáshitelt vesz fel, a bankban szinte biztosan találkozik vele: a hitelfedezeti biztosítás arra az esetre szól, ha az adós meghal, tartósan megbetegszik vagy elveszíti a munkáját. Ilyenkor a biztosító fizeti a banknak a tartozást vagy a törlesztőrészleteket. Az Otthon Start-hitelnél a rendelet külön előírja, hogy a bank részletesen tájékoztasson róla, az igénylő pedig aláírásával igazolja, hogy ez megtörtént. Megkötni viszont nem kötelező.
Ebben a cikkben végigvesszük, mi lesz a hitellel biztosítás nélkül, mennyibe kerül a banki biztosítás, mikor jobb helyette egy saját kockázati életbiztosítás és mire figyelj a babavárónál, a CSOK Plusznál és az Otthon Startnál.
Mi a hitelfedezeti biztosítás?
A hitelfedezeti biztosítás egy hitelhez kötött biztosítás. Ha a szerződésben felsorolt esemény bekövetkezik, a biztosító a bankot fizeti ki: halálesetnél a fennálló tartozást, betegség, keresőképtelenség vagy munkanélküliség esetén jellemzően meghatározott számú havi törlesztőrészletet. A bankok többféle néven kínálják (törlesztési biztosítás, hitelfedezeti életbiztosítás), a lényeg ugyanaz: a kedvezményezett a bank, a pénz a hitel rendezésére megy.
Két formája van. A cikk nagy része ezek különbségéről szól:
Kötelező a lakáshitel mellé?
Otthon Start
Nem. Az Otthon Start-rendelet (227/2025. Korm. rendelet) csak annyit ír elő, hogy az igénylő nyilatkozzon: a bank részletesen tájékoztatta a hitelfedezeti biztosítás előnyeiről. Ugyanez a rendelet kimondja, hogy a hitelnek nem feltétele a bank egyéb szolgáltatásának igénybevétele. Kötelezően csak lakásbiztosítás kell, az állami jelzálogjog öt évére. A kormány 2026. október 19-én bejelentette, hogy az Otthon Startot 2027-től a Wekerle Plusz hitel váltja fel. A már megkötött szerződésekre ez nem vonatkozik. Hogy az új hitelhez mit ír elő a rendelet, az még nem ismert. Ha megjelenik, frissítjük a cikket.
Bármely jelzáloghitelnél
Az általános szabály a fogyasztói hitelről szóló törvényben van (2009. évi CLXII. törvény, 14/A. §). Jelzáloghitelnél tilos úgy adni a hitelt, hogy csak egy másik termékkel együtt kötheted meg. A bank csak néhány dolgot írhat elő, például megtakarítási célú életbiztosítást vagy a fedezetül szolgáló ingatlan vagyonbiztosítását. A tisztán kockázati hitelfedezeti biztosítás nincs a felsorolásban. Ha ilyet előír, egy másik biztosító legalább egyenértékű ajánlatát is el kell fogadnia. Csomagban viszont adhatja a hitelt, tehát kedvezményt kínálhat azért, ha nála kötöd a biztosítást is.
Az MNB által minősített fogyasztóbarát lakáshitelnél a bank köteles felajánlani a törlesztési biztosítást, de az adós nem kötelezhető az elfogadására. A kockázati életbiztosítás itt bármely biztosítótól származhat.
Mi lesz a hitellel, ha az adós meghal?
Ritka eset, de nem elhanyagolható: a KSH 2023-as halandósági táblája szerint egy 35 éves férfi 7%, egy 35 éves nő 3,6% eséllyel hal meg az 55. születésnapja előtt. Egy 20-25 éves lakáshitel pont ezt az időszakot fedi le.
A tartozás az adós halálával nem szűnik meg. Ha volt adóstárs, például a házastárs, a hitelszerződések szerint ő egyetemlegesen felel: a bank tőle a teljes tartozást követelheti. Az örökösök a hitelért legfeljebb az örökség erejéig felelnek (Ptk. 7:96. §). A jelzálogjog közben megmarad: ha a hitelt senki nem fizeti, a bank a lakásból is kielégítheti magát, akárki örökli.
Babaváró, CSOK Plusz, Otthon Start
Az állami támogatású hiteleknél sincs automatikus elengedés. A szabályok a támogatást védik, a tartozást nem:
| Hitel | Mi történik, ha az egyik adós meghal? |
|---|---|
| Babaváró | A túlélő házastárs fizeti tovább. Ha a haláleset a folyósítástól számított öt éven belül, a házasság fennállása alatt történik, az özvegy kérésére a kölcsön akkor is kamatmentes marad, ha gyerek nem születik. A kérelmet a halotti anyakönyvi kivonat kiállítását követő 180 napon belül kell beadni a banknál. Az állami kezesség a bankot védi: ha az állam fizet a bank helyett, a NAV adók módjára hajtja be az adósoktól. |
| CSOK Plusz | A hitel megy tovább. A gyermekvállalást teljesítettnek kell tekinteni, ha az egyik házastárs elhunyt, így a támogatást nem kell visszafizetni. Ha a lakást egyenes ági rokon örökli, a támogatásra való jogosultság megmarad. |
| Otthon Start | A rendelet halálesetről külön nem rendelkezik. Az öröklés nem sérti az állami elidegenítési és terhelési tilalmat, a tartozást viszont tovább kell fizetni. |
2025-ben a bankok és a biztosítók 600 millió forintos alapjából a Máltai Szeretetszolgálat méltányossági végtörlesztést adott azoknak a babavárós családoknak, ahol az egyik házastárs 2023. július 1. és 2026. június 30. között elhunyt vagy legalább 90%-os munkaképesség-csökkenést szenvedett. A kérelmezési időszak 2026. augusztus 31-én lezárult, ma tehát erre sem lehet számítani.
Banki vagy saját? A két megoldás egymás mellett
A legnagyobb különbség a kifizetésben van. A banki hitelfedezeti biztosítás jellemzően csak annyit fizet, amennyi a tartozásból éppen hátravan. A saját, fix összegű biztosítás a teljes összeget fizeti, a hitel rendezése után a különbözet a családnál marad. Egy 35 millió forintos, 23 éves, 3%-os hitelen (az MNB szerint ekkora az átlagos Otthon Start-szerződés) ez így néz ki:
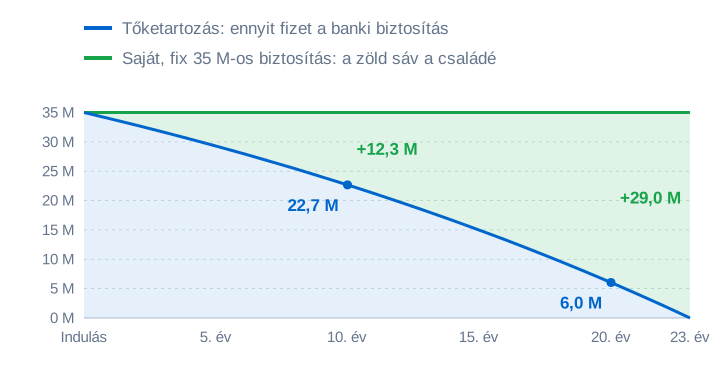
Egyes biztosítóknál saját biztosítást is köthetsz csökkenő összegre, ami a tartozást követi és olcsóbb. Ilyenkor a kifizetés a banki biztosításhoz hasonló, de a kedvezményezett és a hitelkiváltás kérdésében megmarad a különbség.
Mennyibe kerül?
A banki hitelfedezeti biztosítás díja nyilvános, a bank hirdetményében vagy a biztosítási termékismertetőben szerepel. Kétféleképpen számolják: a havi törlesztőrészlet százalékában, vagy a csatlakozáskor fennálló tartozás havi százalékában. A nagy bankok idei hirdetményeiben a törlesztő ~5,5-8,9%-a, illetve a tartozás havi ~0,04-0,07%-a szerepel. Két nagy bank díjtételeivel a fenti, havi 175 706 forintos törlesztőjű, 35 milliós hitelre ez így jön ki:
| Havi díj | 1 adós | Adóstárssal |
|---|---|---|
| Törlesztőhöz igazodó, alapcsomaga törlesztő 5,9%-a, adóstárssal 9,44%-a | 10 367 Ft23 év: 2,86 millió | 16 587 Ft23 év: 4,58 millió |
| Törlesztőhöz igazodó, bővebb csomaga törlesztő 8,9%-a, adóstárssal 14,24%-a | 15 638 Ft23 év: 4,32 millió | 25 020 Ft23 év: 6,91 millió |
| Kezdő tartozáshoz igazodó, alapcsomaga tartozás havi 0,04%-a, adóstárssal 0,076%-a | 14 000 Ft23 év: 3,86 millió | 26 600 Ft23 év: 7,34 millió |
| Kezdő tartozáshoz igazodó, bővebb csomaga tartozás havi 0,066%-a, adóstárssal 0,126%-a | 23 100 Ft23 év: 6,38 millió | 44 100 Ft23 év: 12,17 millió |
35 millió Ft, 23 év, 3% fix kamat. Két nagy bank 2026. októberi díjtételeivel számolva. A bővebb csomag keresőképtelenségre és munkanélküliségre is fizet néhány havi törlesztőt. Adóstárssal a díj mindkét adós védelmét tartalmazza: bármelyikük halálakor kifizetik a tartozást.
Olcsó, 3%-os hitelen a tartozáshoz kötött díj jön ki drágábban, mert itt a törlesztő a tartozáshoz képest alacsony. Fix kamatnál mindkét esetben igaz, hogy a díj a futamidő végéig ugyanannyi marad, miközben a tartozás és vele a kifizetés évről évre csökken: a 20. évben már csak 6 millió forintot fedez. Adóstárssal a díj nem a duplája, hanem 1,6-1,9-szerese az egy adósra számoltnak.
A csomag tartalmát is nézd meg, ne csak az árát: van bank, ahol a legolcsóbb csomag csak keresőképtelenségre, munkanélküliségre és kórházi ápolásra fizet, halálesetre nem. Az is előfordul, hogy a biztosító a tartozáson felül kisebb összeget az örökösöknek is kifizet.
Az MNB 2025-ös vizsgálata szerint a csoportos hitelfedezeti biztosítások kárhányada átlagosan 11,5%: portfóliószinten az ügyfelek a befizetett díjak tizedét kapják vissza. A bankoknak fizetett jutalék akár a díj 40-70%-a volt, az MNB kilenc biztosítóra összesen 103 millió forint bírságot szabott ki. 2025 decemberében elvárássá tette, hogy a jelzáloghitelek és a babaváró mellé kötött biztosításoknál a biztosítói profit, a költségek és a jutalékok együtt legfeljebb a díj 60%-át vigyék el. Az új termékeknél ez 2026. január 1-jétől érvényes, a meglévőknél 2027-től.
Saját kockázati életbiztosításra nincs árlista: a díj az életkorodtól, az egészségedtől, a dohányzástól, az összegtől és a futamidőtől függ, ezért csak személyes ajánlat alapján lehet összevetni. Az árazás logikája viszont más, ez sokszor eldönti a kérdést. A banki díj a csomagtól függ, az életkortól nem: van bank, ahol 18 és 69 éves kor között ugyanazzal a százalékkal lehet belépni. A saját biztosítás díja a korral meredeken nő: egy biztosító díjtáblájában 20 éves tartamra egy 50 éves nemdohányzó ugyanarra az összegre ~5-ször annyit fizet, mint egy 30 éves. Fiatalon, jó egészséggel ezért a saját biztosítás jöhet ki kedvezőbben, idősebb korban vagy betegséggel a banki lehet az olcsóbb. Idősebb korban viszont a korhatárt is nézd meg: a banki fedezet jellemzően 60-70 éves korban megszűnik. Van bank, ahol 55 év felett már csatlakozni sem lehet.
A belépési kort a biztosítók a naptári évekből számolják, ezért január 1-jén mindenki egy évvel idősebbnek számít, a belépéskori díjszint pedig a teljes futamidőre megmarad. Erről a decemberi életbiztosítás-cikkünkben írtunk részletesen.
A kamat- vagy díjkedvezményt a bankok a saját partnerbiztosítójuk termékéhez szokták kötni, a biztosítás felmondásával pedig elveszíted. Ilyenkor két számot tegyél egymás mellé: mennyit hoz a kedvezmény a teljes futamidőre és mennyibe kerül ugyanennyi idő alatt a biztosítás. Ha a díj a nagyobb, a kedvezmény valójában a biztosítás ára.
Mekkora összegre és mennyi időre?
A legkevesebb a hátralévő tartozás, a hitel lejáratáig. Ha a családod a te jövedelmedből él, érdemes ennél többre gondolni: a kockázati életbiztosításról szóló cikkünkben a hitelhez néhány év megélhetés és a gyerekek jövője adódik hozzá.
- Mindkét keresőt biztosítsd. Ha csak az egyik adós biztosított és a másik hal meg, a biztosító nem fizet, a túlélő egyedül marad a teljes törlesztővel.
- A futamidő legalább a hitel lejáratáig tartson. Ha előbb lejár, a hitel végére védelem nélkül maradsz.
- Csökkenő vagy fix összeg: a csökkenő olcsóbb és pont a hitelt fedezi, a fix drágább, cserébe a család a hitel után is kap pénzt.
Előtörlesztés és hitelkiváltás: mi lesz a biztosítással?
A banki hitelfedezeti biztosítás a hitelhez tartozik. Ha a hitelt kiváltod, a régi biztosítás megszűnik, az új hitelhez pedig újra kell kötni: a várakozási idő és a korábbi betegségek kizárása ilyenkor újraindul. A saját kockázati életbiztosítás viszont megmarad, csak a kedvezményezettet kell az új bankra módosítani. Ha a hitelt teljesen előtörleszted, a hitelfedezeti biztosításra már nincs szükség, a saját pedig a család védelmére marad.
Az MNB elvárása szerint ha a meglévő hitelbiztosításodat egy újabb, kedvezőbb termékre váltanád, ezt várakozási idő nélkül kell lehetővé tenni.
Mire figyelj aláírás előtt?
Mit tegyél most? Három lépés
Összefoglalás
- A hitelfedezeti biztosítás nem kötelező, az Otthon Startnál is csak a tájékoztatás az. A rendelet a hitel mellé csak lakásbiztosítást ír elő.
- Biztosítás nélkül a tartozás megmarad: az adóstárs a teljes összegért felel, a bank a lakásból is behajthatja.
- A babavárónál, a CSOK Plusznál és az Otthon Startnál sincs automatikus elengedés, a szabályok csak a támogatást védik.
- Egy 35 milliós, 23 éves hitelen a banki biztosítás egy adósra havi ~10 400-23 100 Ft, adóstárssal ~16 600-44 100 Ft, a kifizetés jellemzően a hátralévő tartozás, a banknak.
- Saját kockázati életbiztosításnál a kedvezményezett a családod. Hitelkiváltáskor sem szűnik meg.
- Mindkét keresőt biztosítsd, legalább a hitel lejáratáig.